Le compte de résultat – appelé à l'étranger compte de pertes et profits – fait partie, avec le bilan, des analyses les plus importantes de la comptabilité en partie double. Mais comment établir et interpréter correctement un compte de résultat selon le Code des obligations suisse (CO) ?
Qu'est-ce qu'un compte de résultat ?
Le compte de résultat montre les charges et les produits d'une entreprise sur une période donnée. La différence entre les charges et les produits donne un bénéfice ou une perte.
Remarque : « compte de résultat » est le terme courant en Suisse, alors qu'à l'étranger on parle souvent de compte de pertes et profits. Il s'agit toutefois de la même chose.
Différence entre bilan et compte de résultat
Le bilan et le compte de résultat sont les deux analyses les plus importantes de la comptabilité en partie double :
- Le bilan montre le patrimoine et les dettes à un moment donné.
- Le compte de résultat montre les charges et les produits sur une période donnée.
Les deux analyses montrent le bénéfice ou la perte de l'entreprise, qui doivent concorder pour que la comptabilité soit correcte.
Le bilan offre donc un instantané à la fin d'une période donnée, normalement à la fin de l'année. Le compte de résultat, en revanche, est comme un film qui montre la performance de l'entreprise pendant une période donnée, normalement sur un exercice.
Structure d'un compte de résultat
Le compte de résultat est une liste de comptes de charges et de produits, structurée en sous-groupes et sous-totaux standardisés.
Exigences applicables au compte de résultat selon le CO
Les exigences suivantes doivent être respectées selon l'art. 959b CO ainsi que les principes de régularité de l'établissement des comptes selon l'art. 958c CO :
- Structure et ordre clairs : les postes doivent être présentés dans l'ordre prescrit par la loi.
- Présentation séparée des postes : les postes ne peuvent en principe pas être compensés entre eux (principe du produit brut).
- Délimitation périodique : les produits et les charges doivent être attribués correctement à la période concernée (p. ex. les acomptes pour des travaux non encore fournis, ou des charges déjà payées dont la prestation n'intervient que l'année suivante, doivent être délimités).
- Informations supplémentaires : si cela est important pour des tiers, d'autres postes doivent figurer séparément dans le compte de résultat ou dans l'annexe. Dans le compte de résultat par fonction en particulier, les charges de personnel ainsi que les amortissements et corrections de valeur doivent être indiqués dans l'annexe.
Composition du compte de résultat
Un compte de résultat établi selon la méthode des charges par nature (un « compte de résultat de production »), répandu dans les PME suisses, doit être structuré comme suit :
- Produits nets des ventes de biens et de prestations de services
- Variations des stocks de produits finis et semi-finis et variation des prestations non facturées
- Charges de matériel
- Charges de personnel
- Autres charges d'exploitation
- Amortissements et corrections de valeur sur les postes de l'actif immobilisé
- Charges et produits financiers
- Charges et produits hors exploitation
- Charges et produits extraordinaires, uniques ou hors période
- Impôts directs
- Bénéfice ou perte de l'exercice
Dois-je présenter chaque poste ?
Selon l'art. 958d CO, les postes du compte de résultat qui ne présentent aucune valeur ou une valeur insignifiante ne doivent pas obligatoirement être présentés séparément.
Compte de résultat à un ou à plusieurs échelons
Dans la comptabilité suisse, il existe en principe deux formes de compte de résultat : à un échelon et à plusieurs échelons.
Alors que le compte de résultat à un échelon convient pour une vue d'ensemble rapide, la variante à plusieurs échelons permet une analyse plus fine et plus précise des résultats.
Compte de résultat à un échelon
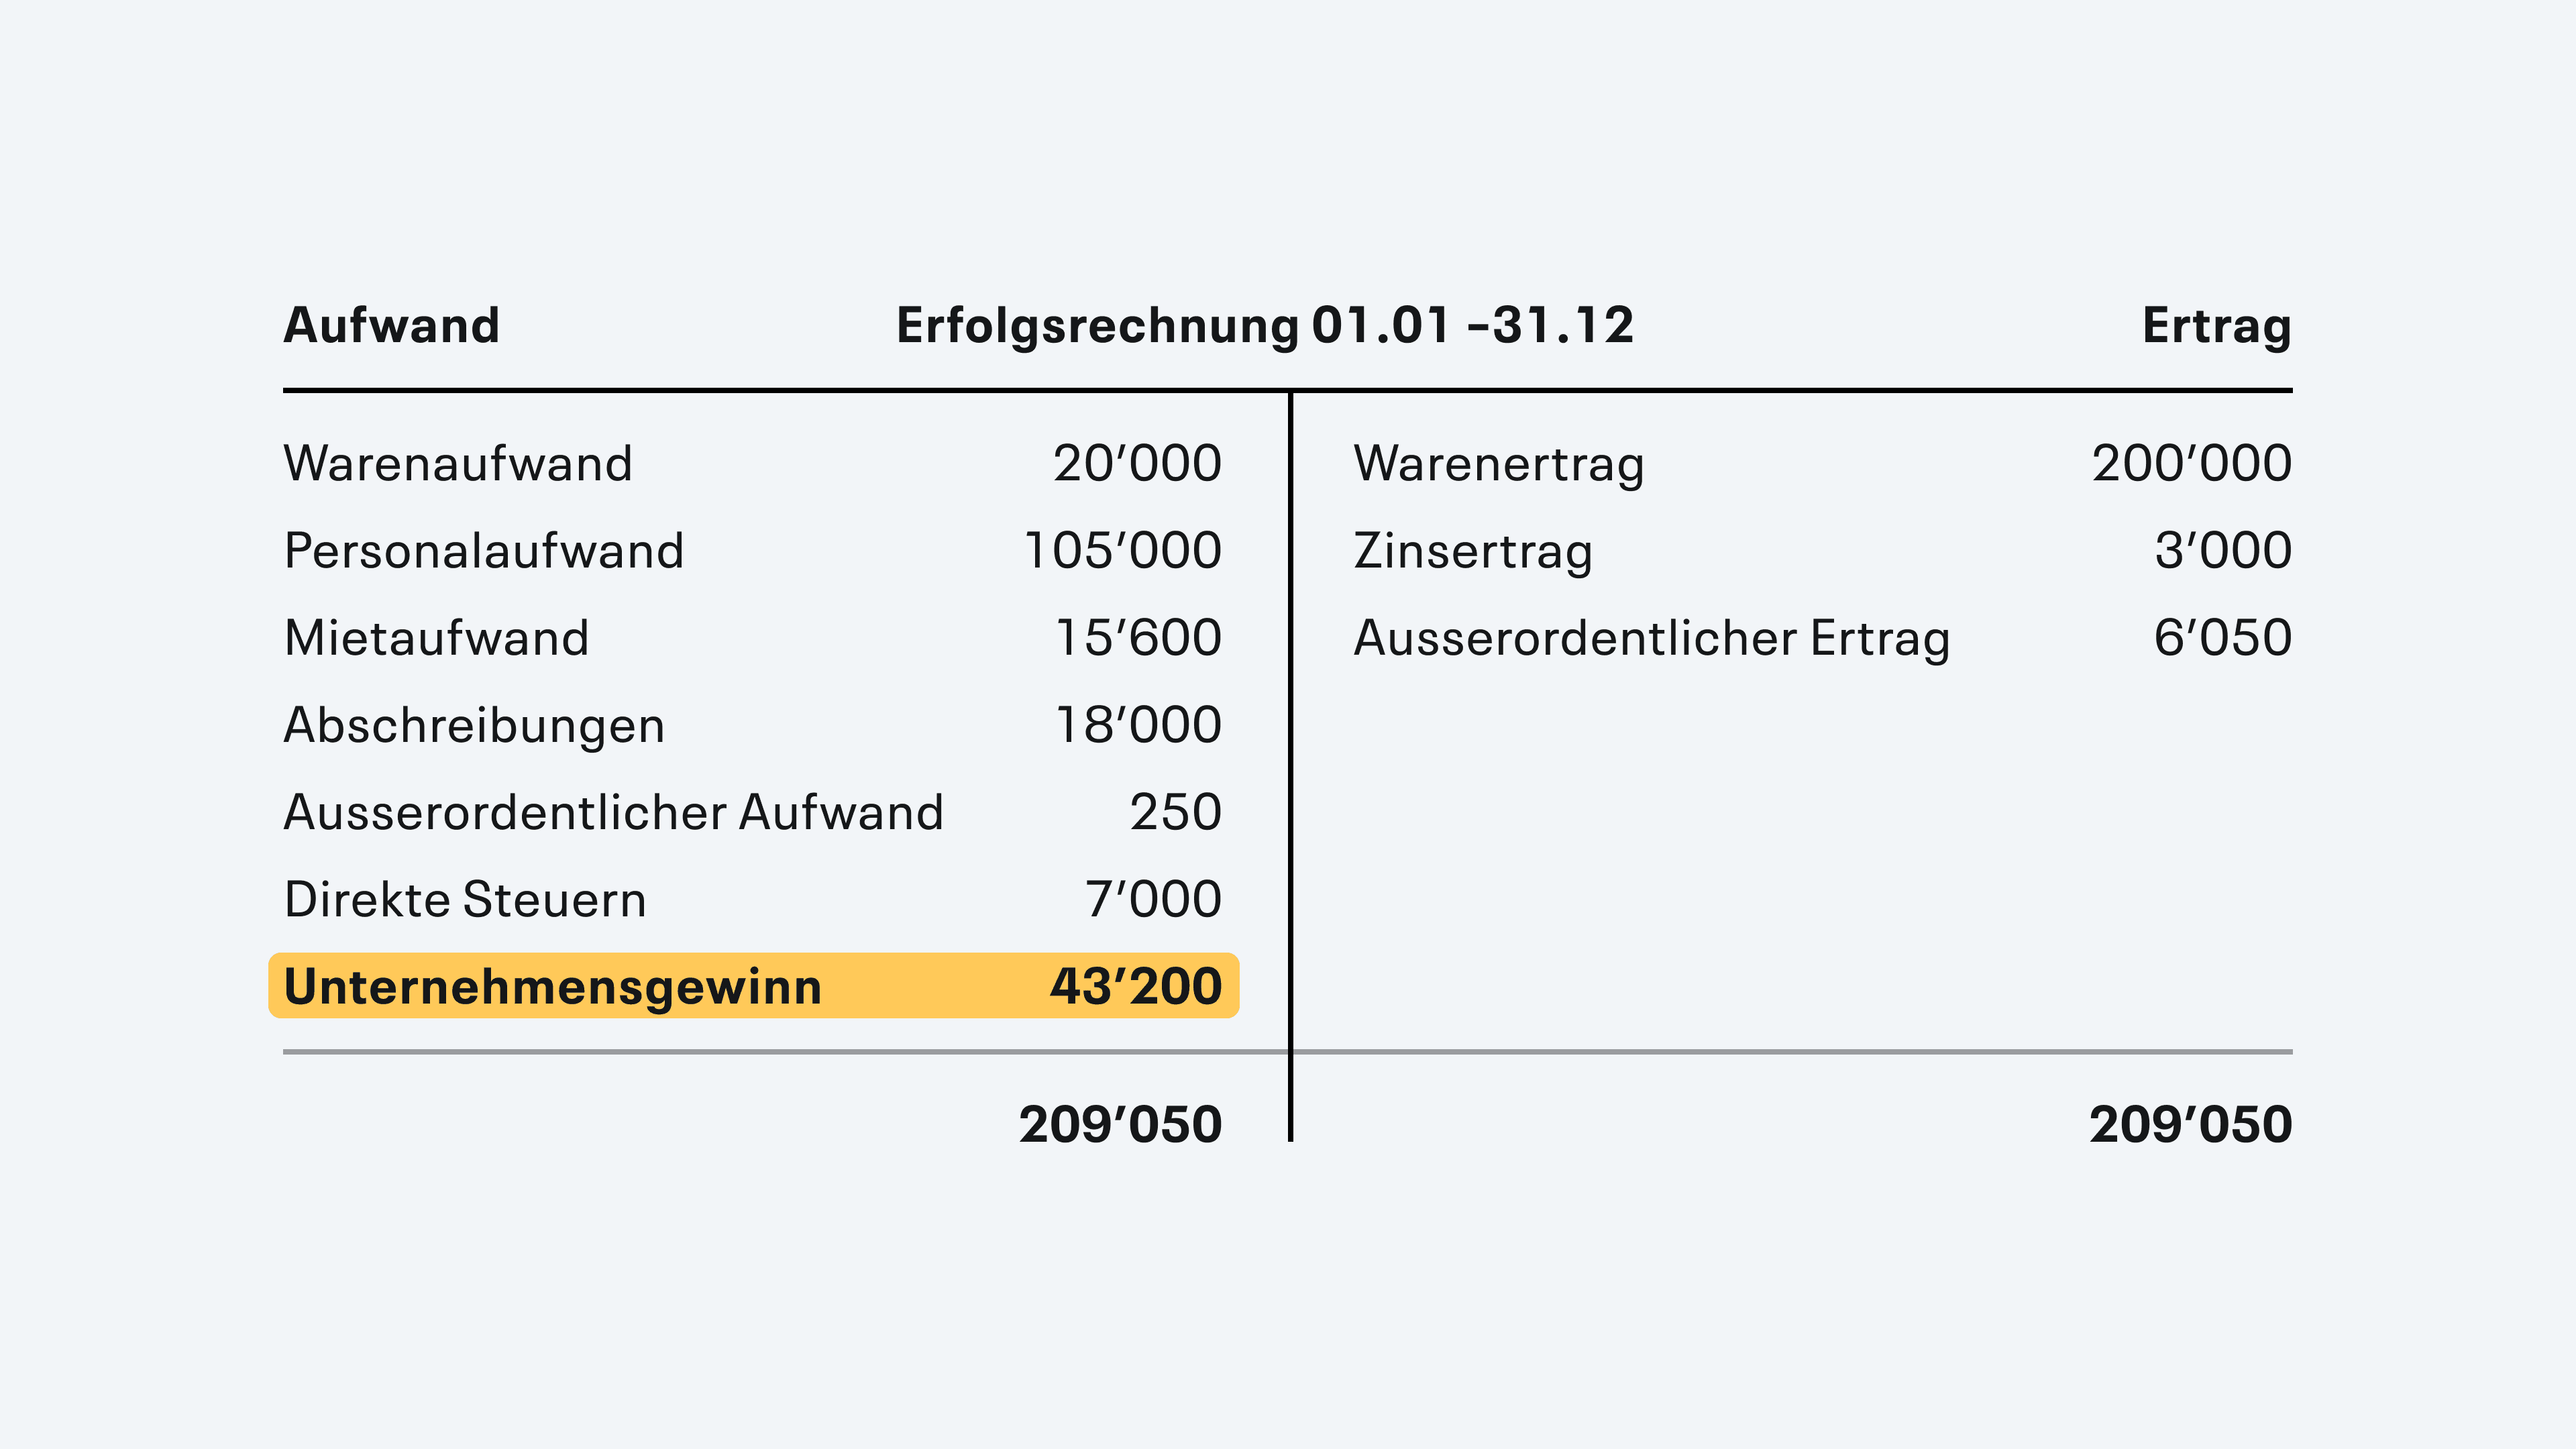
Le compte de résultat à un échelon est la forme la plus simple de détermination du bénéfice. Tous les produits sont additionnés et toutes les charges en sont déduites. Le résultat est le bénéfice ou la perte. Cette variante offre une vue d'ensemble rapide, mais peu d'informations détaillées sur l'origine du bénéfice.
Compte de résultat à plusieurs échelons
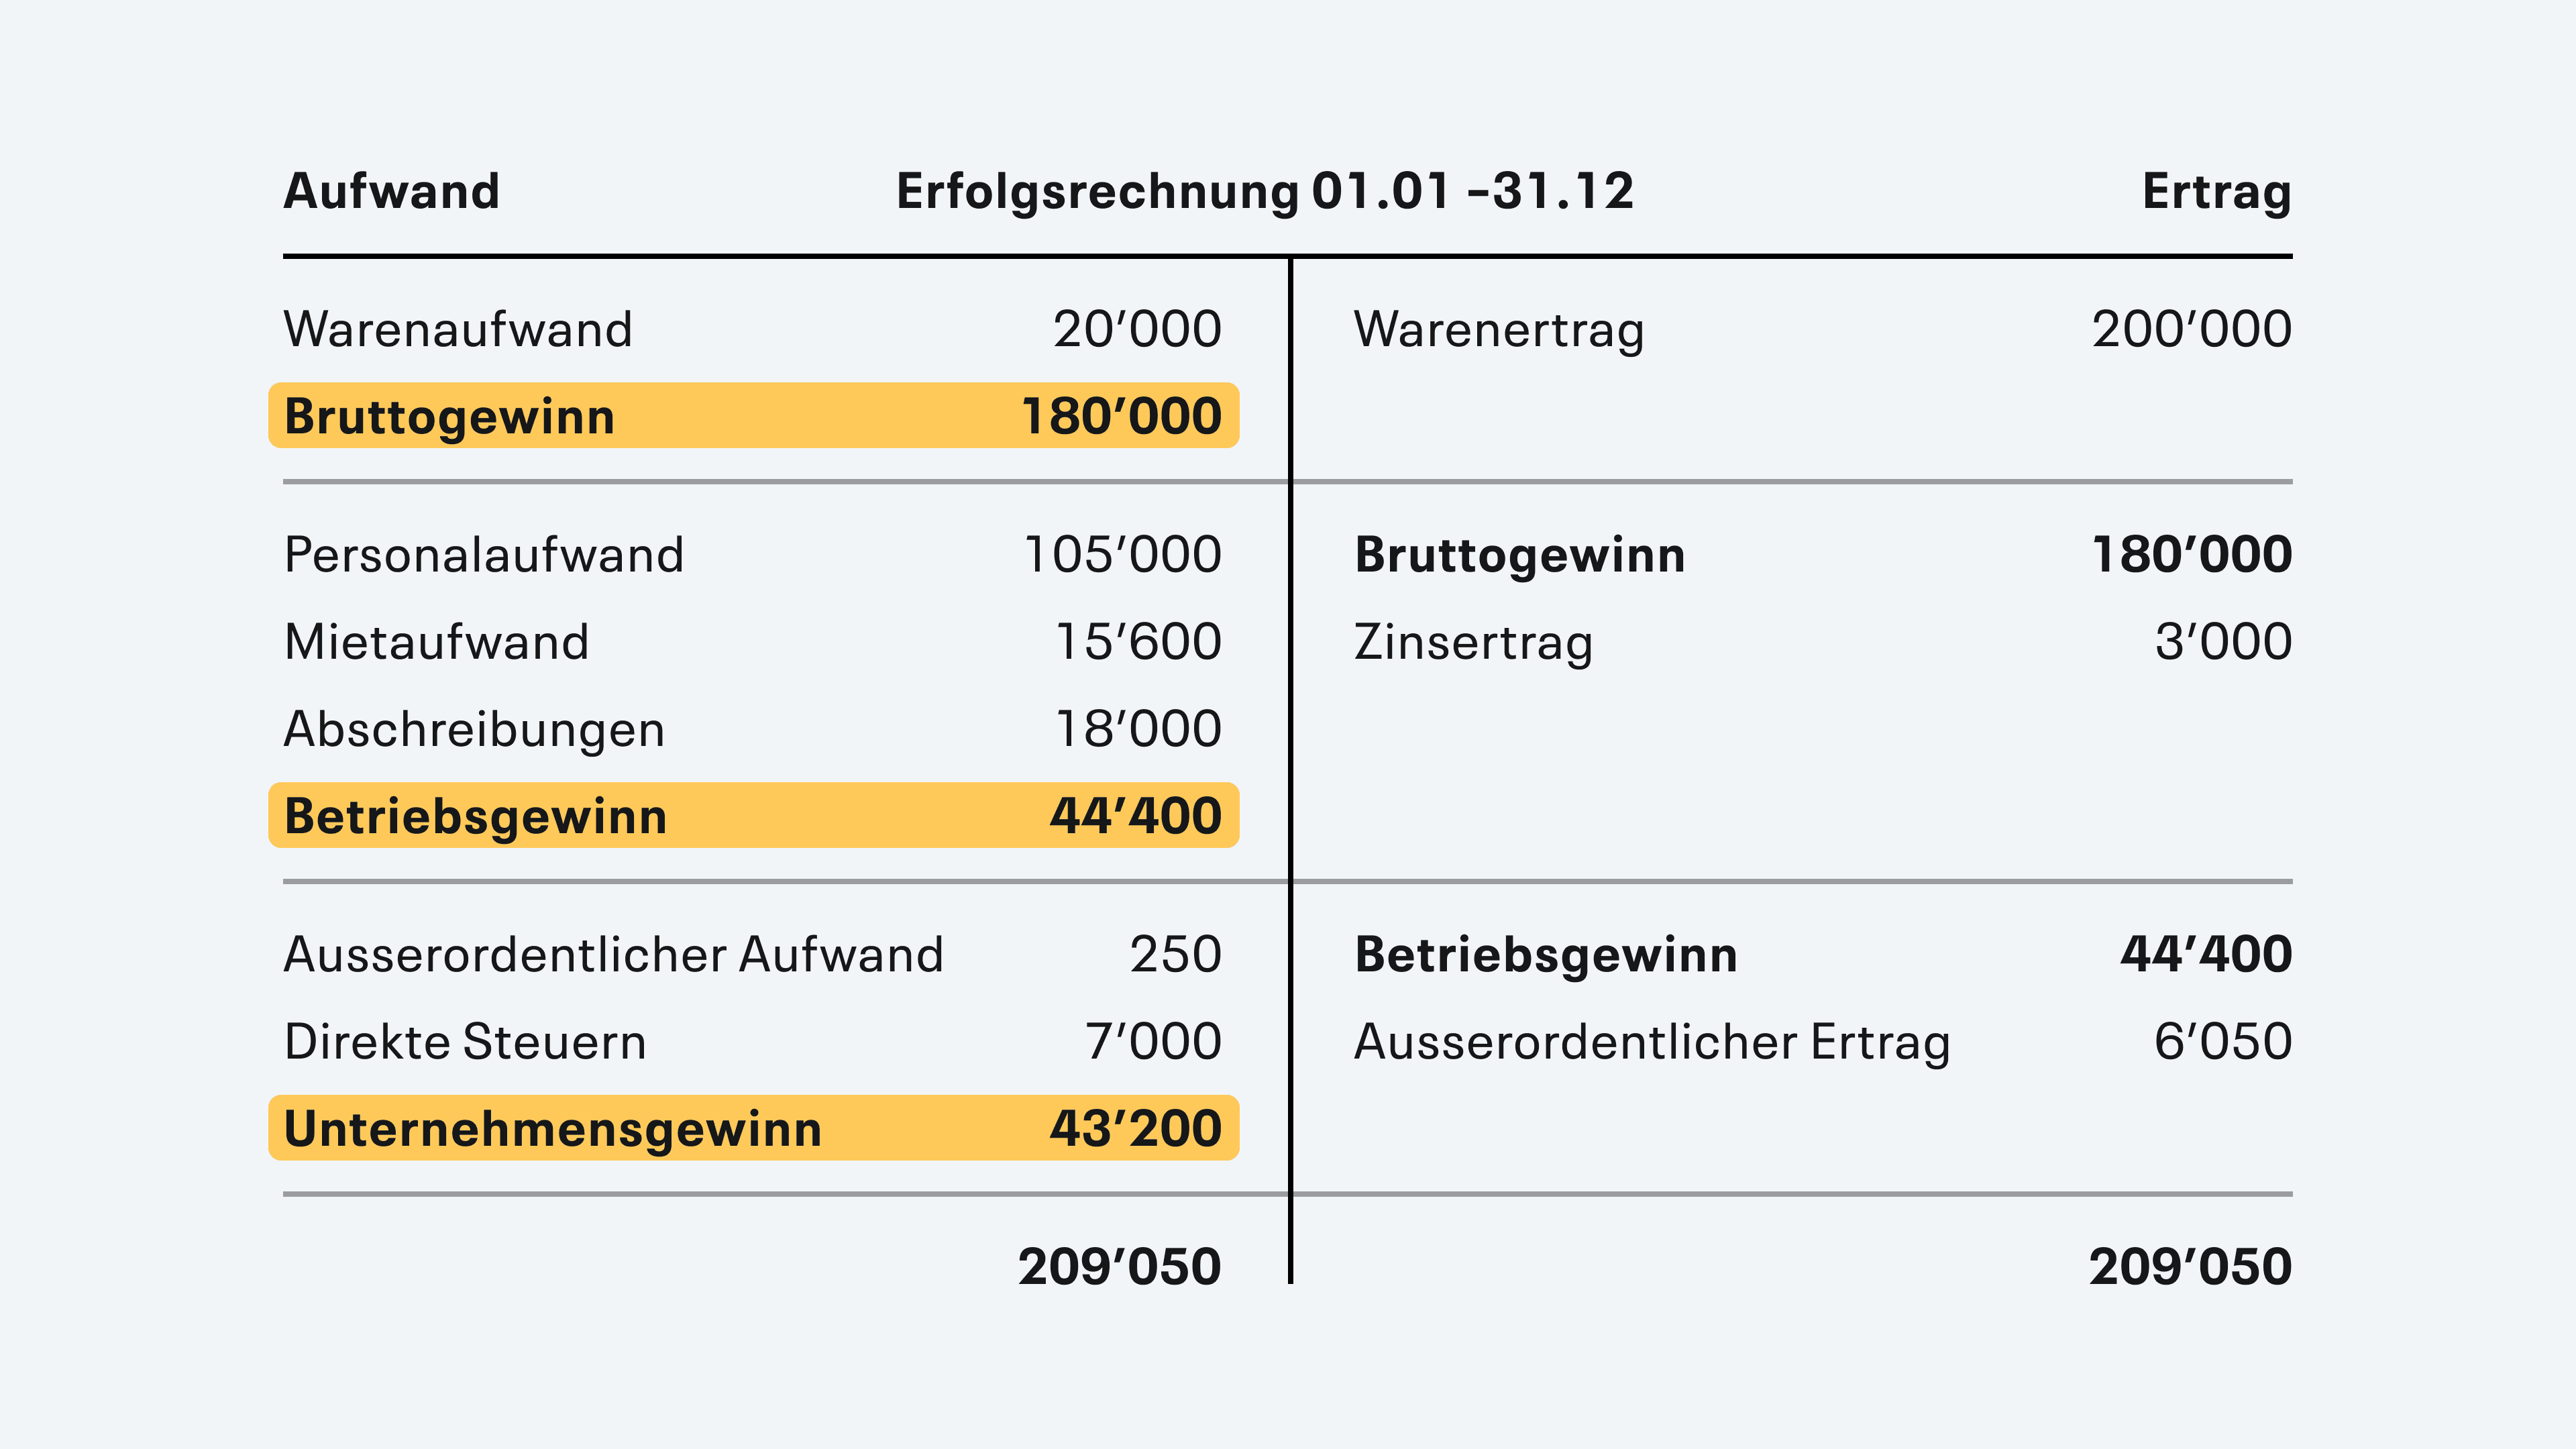
À l'inverse, le compte de résultat à plusieurs échelons décompose le résultat en plusieurs étapes. Il en résulte une image plus détaillée de la situation économique d'une entreprise :
- Bénéfice brut : chiffre d'affaires (produits) moins les coûts directs (comme les charges de marchandises)
- Résultat d'exploitation (EBIT) : bénéfice brut moins les charges d'exploitation (p. ex. personnel, loyer, marketing)
- Bénéfice de l'entreprise : résultat d'exploitation moins les charges et produits hors exploitation (comme les intérêts, les produits immobiliers ou les impôts)
Le compte de résultat à plusieurs échelons offre plus de transparence et permet d'identifier de manière ciblée les faiblesses et les forces. Les entreprises obtiennent ainsi des informations précieuses pour optimiser leur résultat d'exploitation.
Types de charges et de produits
Il existe différentes catégories de charges et de produits dont vous devriez tenir compte. Pour la structure, vous pouvez vous orienter d'après le plan comptable PME. Dans un logiciel de comptabilité suisse, la structure de ce plan comptable est enregistrée automatiquement.
Principaux types de charges
- Charges de matériel : ces charges concernent l'achat de matières premières, de matières auxiliaires et de fournitures d'exploitation nécessaires à la production.
- Charges de personnel : il s'agit des salaires des collaborateurs ainsi que de toutes les prestations sociales qui y sont liées.
- Amortissements : les amortissements enregistrent la perte de valeur de l'actif immobilisé, comme les machines ou les bâtiments, sur la durée d'utilisation.
- Charges d'exploitation : cela comprend l'ensemble des frais d'exploitation, comme le loyer, les frais d'énergie et les assurances.
Aperçu des types de produits
- Produits d'exploitation : cette catégorie enregistre toutes les recettes générées par l'activité principale, comme la vente de produits ou de prestations de services.
- Produits d'intérêts : recettes provenant d'intérêts que l'entreprise perçoit par des placements ou des crédits.
- Autres produits : cette rubrique peut comprendre toutes les autres recettes qui ne sont pas directement liées aux activités principales, comme les produits ponctuels de la vente d'actifs immobilisés.
Comment lire un compte de résultat
En lisant le compte de résultat, vous obtenez une vue d'ensemble des produits et des charges de l'entreprise et pouvez en tirer des conclusions sur la rentabilité et l'efficacité des activités.
- Tout en haut du compte de résultat, vous trouvez le chiffre d'affaires réalisé par l'entreprise durant la période.
- En sont ensuite déduits les coûts tels que les charges de matériel, les salaires et les autres frais d'exploitation. Vous pouvez donc y lire le niveau des charges.
- Les sous-totaux « bénéfice brut », « résultat d'exploitation (EBIT) » et « EBITDA » vous permettent de reconnaître la rentabilité de l'activité opérationnelle et de la comparer d'une période à l'autre.
- À la fin du compte de résultat, vous trouvez le bénéfice ou la perte nets de la période.
Un autre point pertinent est la comparaison avec les périodes précédentes ou avec des indicateurs de branche. Cela peut aider à évaluer objectivement la performance de l'entreprise.
Il convient aussi de porter une attention particulière aux postes exceptionnels, car ils peuvent influencer le résultat sans nécessairement se reproduire régulièrement à l'avenir.
Comment établir un compte de résultat ?
Guide pas à pas
Nous vous guidons ici à travers les étapes essentielles pour établir un compte de résultat complet et sans erreur.
- Commencez par rassembler tous les documents pertinents : réunissez tous les justificatifs et documents concernant les recettes et les dépenses. Cela comprend les factures, les quittances, les relevés bancaires et les contrats. Chaque justificatif peut être déterminant, n'en omettez donc aucun.
- Catégorisez vos recettes et vos dépenses : attribuez les produits et les charges à leurs catégories respectives. Chaque poste devrait être attribué correctement afin d'éviter des corrections ultérieures.
- Déterminez le chiffre d'affaires : additionnez tous les produits de vente et autres produits pour déterminer le chiffre d'affaires total. Cette somme est décisive pour les calculs suivants, assurez-vous donc de n'oublier aucune recette.
- Déterminez les coûts totaux : additionnez toutes les charges nécessaires à la réalisation du chiffre d'affaires. Cela comprend les charges de matériel, les salaires, les loyers et les autres dépenses d'exploitation. Une saisie précise garantit des résultats précis.
- Calculez le bénéfice brut : déduisez les coûts totaux des produits pour déterminer le bénéfice brut. Cet indicateur vous montre à première vue la rentabilité de votre exploitation.
- Tenez compte des amortissements et des intérêts : établissez une liste de tous les autres produits et charges d'exploitation, comme les amortissements ou les intérêts, afin d'arriver au résultat d'exploitation.
- Établissez la présentation finale du compte de résultat : mettez toutes les informations rassemblées sous une forme claire et compréhensible.
- Vérification et contrôle : contrôlez enfin soigneusement l'exactitude et l'exhaustivité de toutes les indications. Une comparaison avec le bilan est particulièrement utile ici, afin de vérifier que le bénéfice ou la perte concordent.
Logiciel de comptabilité pour le compte de résultat
Un logiciel de comptabilité moderne établit votre compte de résultat automatiquement et sans erreur. Avec infinity.swiss, vous n'obtenez pas seulement un compte de résultat simple, mais une présentation détaillée à plusieurs échelons qui vous donne des aperçus précieux sur la performance de votre entreprise.
Avantages d'un compte de résultat automatisé :
- Gain de temps : plus aucun calcul manuel nécessaire
- Moins d'erreurs : la comptabilisation automatique réduit les erreurs de calcul
- Disponible à tout moment : consultation du compte de résultat actuel en un clic
- Conformité suisse : respect automatique des prescriptions du CO
- Possibilités de comparaison : comparaison simple entre différentes périodes
Avec infinity.swiss, vous pouvez faire établir un compte de résultat actuel pour n'importe quelle période et le télécharger directement en PDF – idéal pour des bouclements intermédiaires ou des analyses spontanées.
À quoi ressemble un compte de résultat dans infinity.swiss
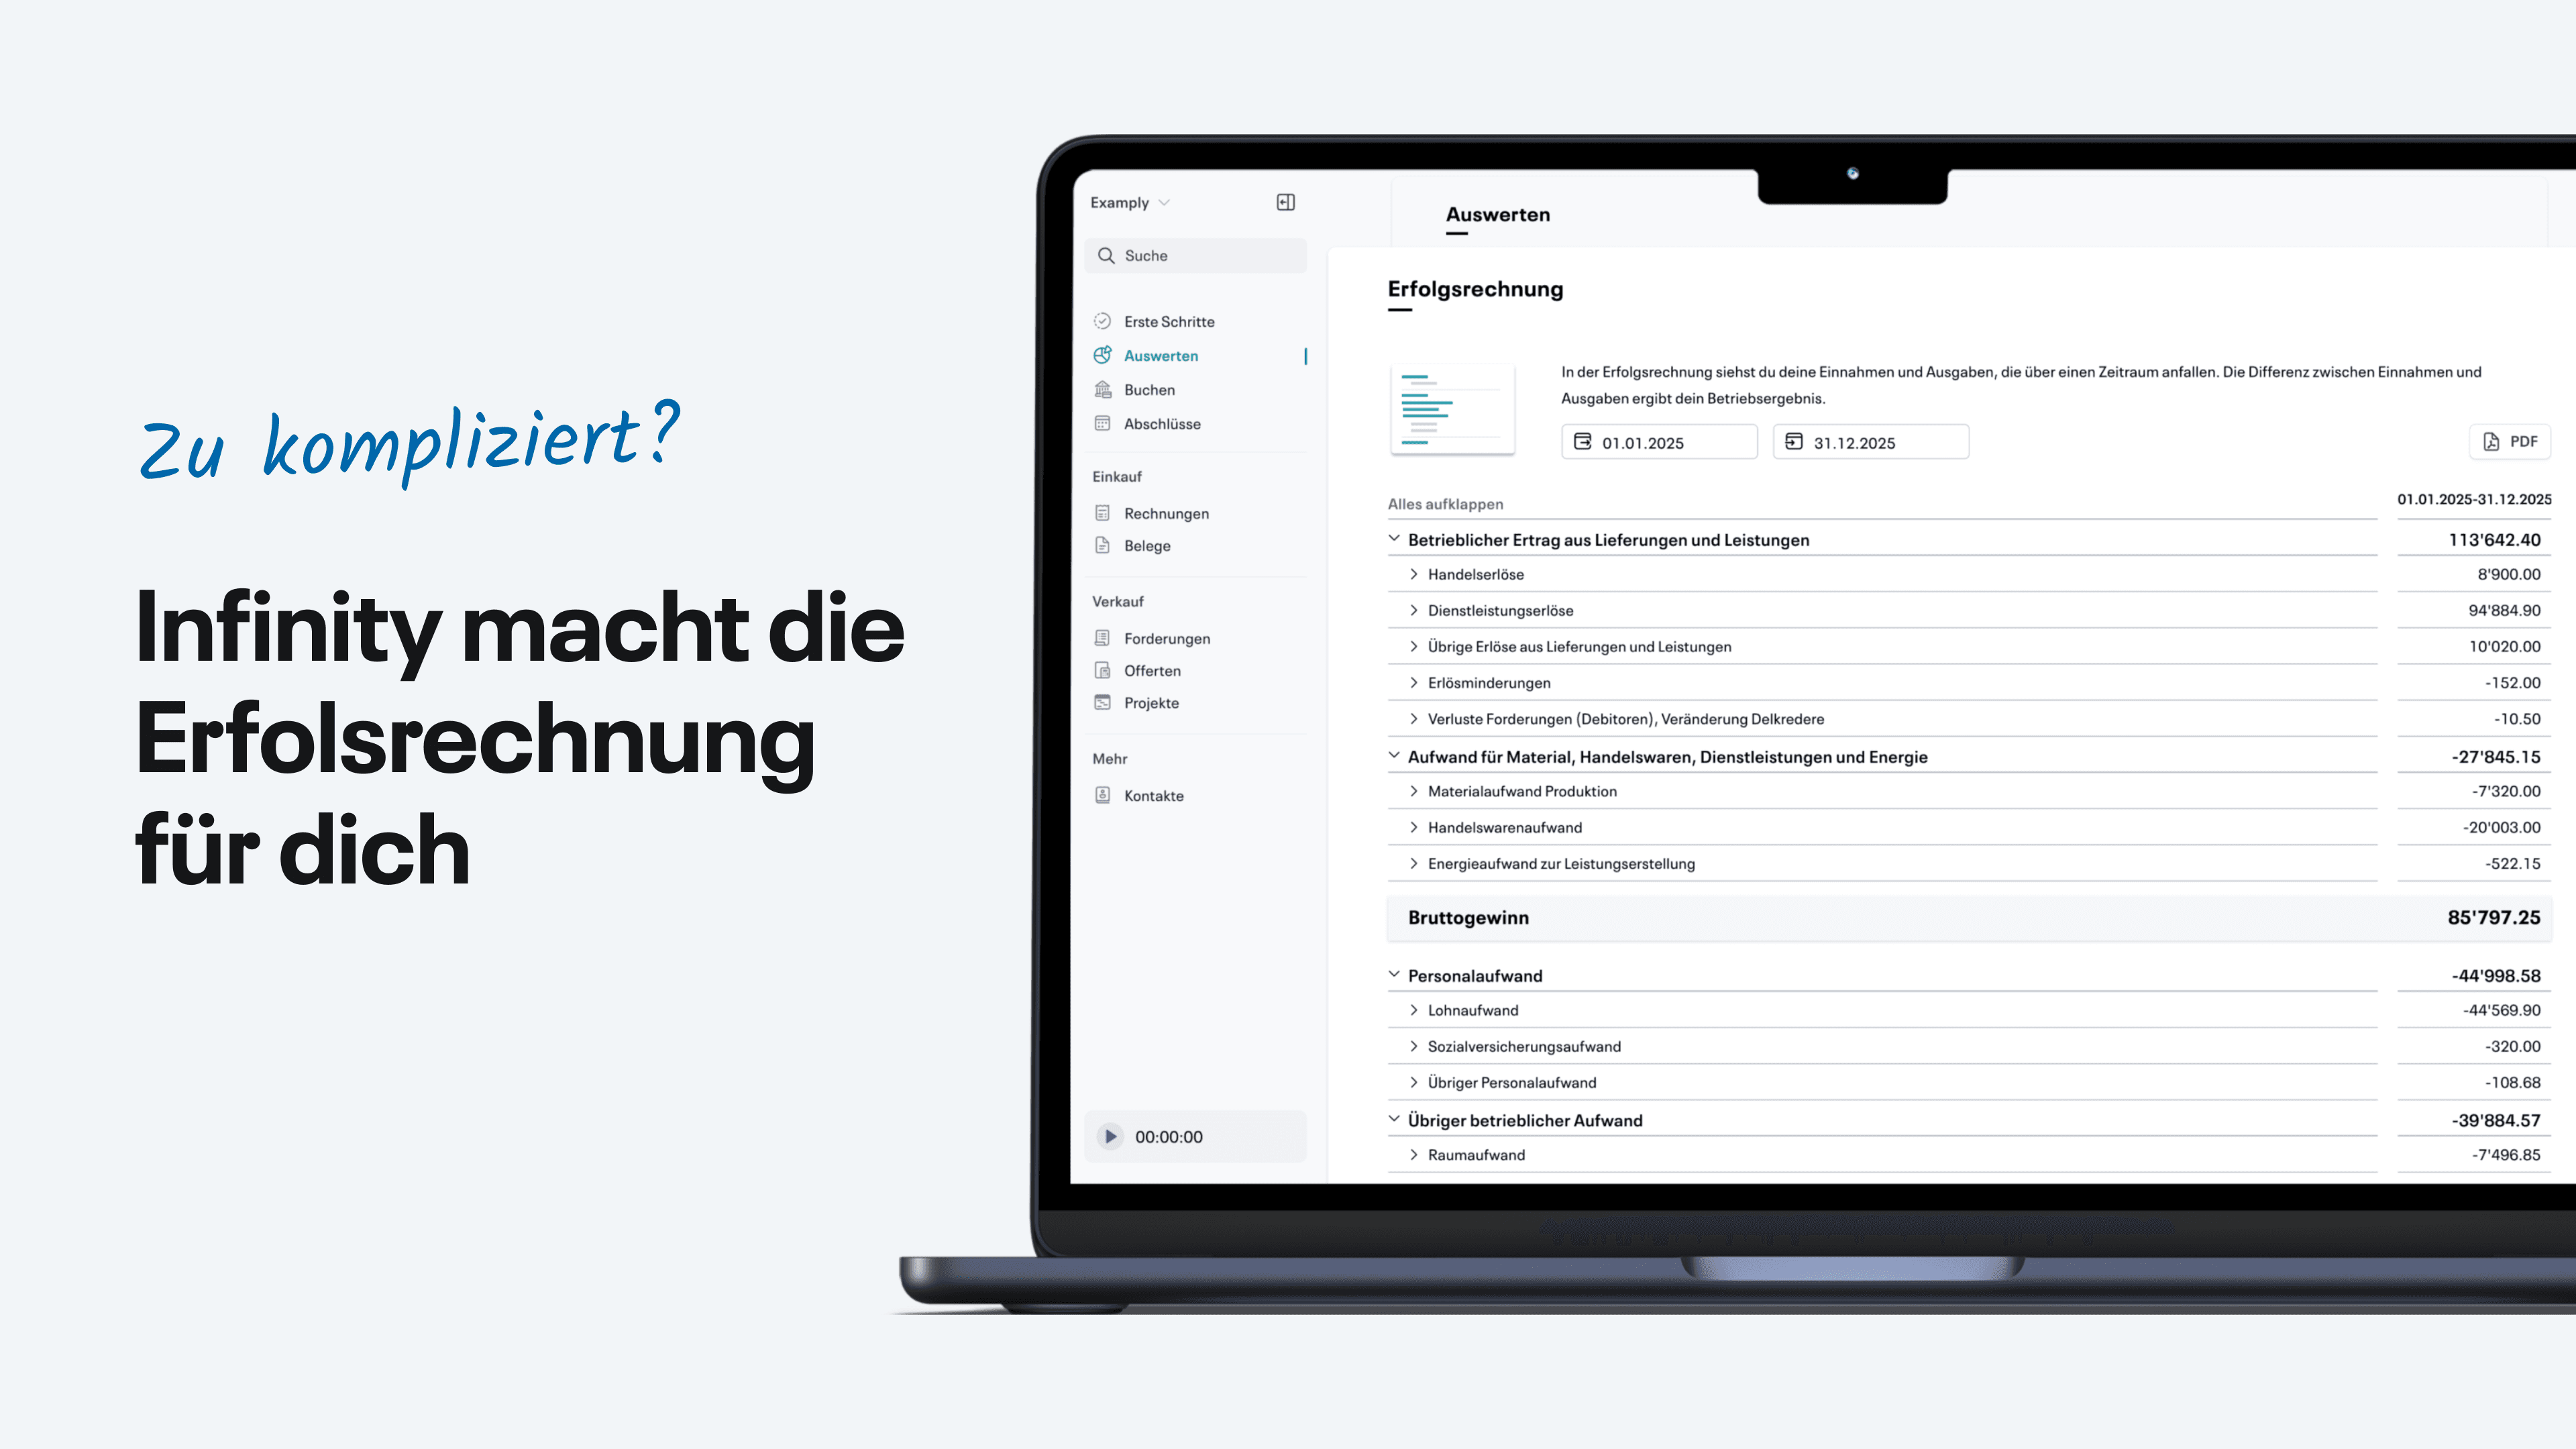
La capture d'écran montre l'interface conviviale d'infinity.swiss présentant un compte de résultat à plusieurs échelons. Vous y voyez tous les éléments importants d'un seul coup d'œil :
- Périodes flexibles : les champs de date vous permettent de choisir n'importe quelle période – du bouclement mensuel au bouclement annuel
- Structure à plusieurs échelons : le compte de résultat montre clairement le chemin du chiffre d'affaires au bénéfice net, en passant par le bénéfice brut et l'EBITDA
- Postes dépliables : chaque catégorie principale peut être dépliée au besoin pour consulter les écritures détaillées
- Export PDF immédiat : un clic sur « PDF » vous donne un compte de résultat mis en forme professionnellement pour les autorités ou les partenaires commerciaux
- Calcul automatique : tous les sous-totaux et indicateurs sont calculés automatiquement – les erreurs de calcul appartiennent au passé
Particulièrement pratique : vous pouvez consulter le compte de résultat à tout moment et n'avez pas à attendre la fin de l'année. Vous gardez ainsi une vue d'ensemble de l'évolution de votre entreprise toute l'année.
Trois exemples pratiques dans différentes branches
Agence de freelances sans stock : dans les entreprises de services, les charges de matériel sont généralement faibles – l'accent est mis sur les charges de personnel et les charges d'exploitation. Vous pouvez y mesurer particulièrement bien l'efficacité opérationnelle, car la marge EBITDA dépasse souvent 30 %.
Boutique e-commerce : les coûts de marchandises et d'expédition dominent la structure des coûts. Les variations de stocks se répercutent directement sur le bénéfice brut et doivent être saisies proprement. La marge bénéficiaire brute est ici un indicateur central du succès.
Start-up SaaS : les charges de matériel jouent un rôle secondaire, tandis que les coûts de développement et de marketing sont généralement élevés. Il est important ici de distinguer l'EBITDA du cash-flow effectif, car les deux peuvent fortement diverger.
Ces exemples montrent à quel point les comptes de résultat peuvent différer selon la branche. Avec un logiciel de comptabilité moderne comme infinity.swiss, vous obtenez automatiquement les indicateurs pertinents pour votre branche et pouvez surveiller votre performance de manière optimale.
Indicateurs du compte de résultat
Chiffre d'affaires
Le chiffre d'affaires comprend l'ensemble des recettes d'une entreprise provenant de la vente de biens et de prestations de services au cours d'une période donnée. Il constitue le point de départ du compte de résultat.
Bénéfice brut
Le bénéfice brut résulte du chiffre d'affaires moins les coûts directs de production (charges de marchandises et de matériel). Il montre la capacité bénéficiaire de l'activité principale sans tenir compte des coûts fixes comme le loyer, les charges informatiques ou les salaires.
Résultat opérationnel (EBITDA)
L'EBITDA (Earnings before Interest, Taxes, Depreciation and Amortisation) mesure le bénéfice opérationnel avant intérêts, impôts et amortissements sur les immobilisations corporelles et incorporelles. Il permet de comparer la rentabilité d'entreprises de branches et de niveaux d'investissement différents.
« Amortisation » dans l'EBITDA
Remarque : le mot anglais « amortisation » dans l'abréviation EBITDA désigne ici les amortissements sur les immobilisations incorporelles et n'a rien à voir avec l'amortissement d'une dette financière, avec lequel il est souvent confondu.
EBIT
L'EBIT (bénéfice avant intérêts et impôts) mesure le bénéfice opérationnel après amortissements, mais avant intérêts et impôts. Il constitue un indicateur central de la performance opérationnelle et de la capacité bénéficiaire d'une entreprise.
Bénéfice net
Le bénéfice net (ou la perte nette s'il est négatif), souvent aussi appelé résultat net, est le résultat final qui reste après déduction de toutes les charges, coûts et impôts des produits d'une entreprise.
Dans la comptabilité en partie double, le bénéfice net du compte de résultat doit concorder avec celui du bilan – sinon, une erreur s'est glissée dans la comptabilité.
Questions fréquentes sur le compte de résultat
Dois-je établir un compte de résultat ?
Selon le Code des obligations suisse (CO), les entreprises suivantes doivent obligatoirement établir un compte de résultat :
- Les sociétés anonymes (SA)
- Les sociétés à responsabilité limitée (Sàrl)
- Les sociétés coopératives
- Les entreprises individuelles ou sociétés en nom collectif réalisant un chiffre d'affaires annuel supérieur à CHF 500'000
Même pour les entreprises individuelles en dessous de ce seuil, tenir une comptabilité en partie double en bonne et due forme peut valoir la peine : meilleures analyses, décompte TVA plus simple et plus de sécurité lors du bouclement fiscal.
Avec un logiciel de comptabilité en partie double comme infinity.swiss, un compte de résultat s'établit alors automatiquement en un clic, même sans connaissances préalables.
Quand un compte de résultat doit-il être établi ?
Un compte de résultat devrait idéalement être établi une fois par an, à la fin de l'exercice.
Idéalement, vous vérifiez l'état actuel des charges et des produits plus souvent, déjà en cours d'année – un logiciel de comptabilité automatisé est utile ici, afin qu'un compte de résultat puisse être consulté à tout moment en un clic.
Pour quelle période le compte de résultat est-il établi ?
Le compte de résultat est habituellement établi pour un exercice complet.
Dans un logiciel de comptabilité, il est toutefois possible d'établir en quelques clics un compte de résultat pour n'importe quelle autre période, comme un trimestre donné. Cela peut être utile p. ex. pour comparer des trimestres de vente saisonniers.
Que se passe-t-il si mon compte de résultat est négatif ?
Un résultat négatif dans le compte de résultat signifie que les charges dépassent les produits, ce qui conduit à une perte.
Si vous avez une perte nette dans le compte de résultat, vous devez la compenser à la fin de l'exercice avec vos fonds propres via le compte « bénéfice ou perte de l'exercice ».
Chez les start-up et les jeunes entreprises en particulier, il est toutefois fréquent qu'aucun résultat positif ne soit atteint durant les premières années – de telles pertes peuvent alors être imputées fiscalement sur le bénéfice pendant 7 ans. À long terme, les pertes ne doivent toutefois pas être ignorées, même avec une bonne liquidité, afin que l'entreprise reste viable.