
Il conto economico – all'estero conosciuto anche come conto profitti e perdite – è, accanto al bilancio, una delle analisi più importanti della contabilità in partita doppia. Ma come si allestisce e si interpreta correttamente un conto economico secondo il Codice delle obbligazioni svizzero (CO)?
Che cos'è un conto economico?
Il conto economico mostra i costi e i ricavi di un'azienda in un determinato periodo. La differenza fra costi e ricavi dà un utile o una perdita.
Nota: «conto economico» è il termine diffuso in Svizzera, mentre all'estero si parla spesso di conto profitti e perdite. Si tratta però della stessa cosa.
Differenza fra bilancio e conto economico
Bilancio e conto economico sono le due analisi più importanti della contabilità in partita doppia:
- Il bilancio mostra il patrimonio e i debiti in un determinato momento.
- Il conto economico mostra i costi e i ricavi in un determinato periodo.
Entrambe le analisi mostrano l'utile o la perdita dell'azienda, che devono coincidere perché la contabilità sia corretta.
Il bilancio offre quindi un'istantanea alla fine di un determinato periodo, normalmente alla fine dell'anno. Il conto economico, invece, è come un film che mostra la prestazione dell'azienda durante un determinato periodo, normalmente un esercizio.
Struttura di un conto economico
Il conto economico è un elenco di conti di costo e di ricavo, suddiviso in sottogruppi e totali parziali standardizzati.
Requisiti per il conto economico secondo il CO
Vanno rispettati i requisiti seguenti, secondo l'art. 959b CO e i principi della regolare presentazione dei conti secondo l'art. 958c CO:
- Struttura e ordine chiari: le voci devono essere presentate nell'ordine prescritto dalla legge.
- Esposizione separata delle voci: in linea di principio le voci non possono essere compensate fra loro (principio del lordo).
- Competenza temporale: ricavi e costi devono essere attribuiti correttamente al periodo corrispondente (p. es. gli acconti per lavori non ancora eseguiti, o i costi già pagati la cui prestazione avviene solo nell'anno successivo, vanno delimitati).
- Indicazioni supplementari: se rilevanti per terzi, ulteriori voci vanno esposte separatamente nel conto economico o nell'allegato. In particolare nel conto economico per funzione, nell'allegato vanno indicati anche i costi del personale e gli ammortamenti e le rettifiche di valore.
Composizione del conto economico
Un conto economico secondo il metodo dei costi complessivi (un cosiddetto «conto economico di produzione»), diffuso nelle PMI svizzere, deve essere strutturato come segue:
- Ricavi netti da forniture e prestazioni
- Variazione delle scorte di prodotti finiti e semilavorati e delle prestazioni di servizi non fatturate
- Costo del materiale
- Costo del personale
- Altri costi d'esercizio
- Ammortamenti e rettifiche di valore sulle poste dell'attivo fisso
- Costi e ricavi finanziari
- Costi e ricavi estranei all'esercizio
- Costi e ricavi straordinari, unici o relativi ad altri periodi contabili
- Imposte dirette
- Utile o perdita dell'esercizio
Devo esporre ogni voce?
Secondo l'art. 958d CO, le voci del conto economico che non presentano alcun valore o solo un valore irrilevante non devono necessariamente essere esposte separatamente.
Conto economico a uno o a più livelli
Nella contabilità svizzera esistono in linea di principio due tipi di conto economico: a uno e a più livelli.
Mentre il conto economico a un livello è adatto per una panoramica rapida, la variante a più livelli permette un'analisi più approfondita e precisa dei risultati.
Conto economico a un livello
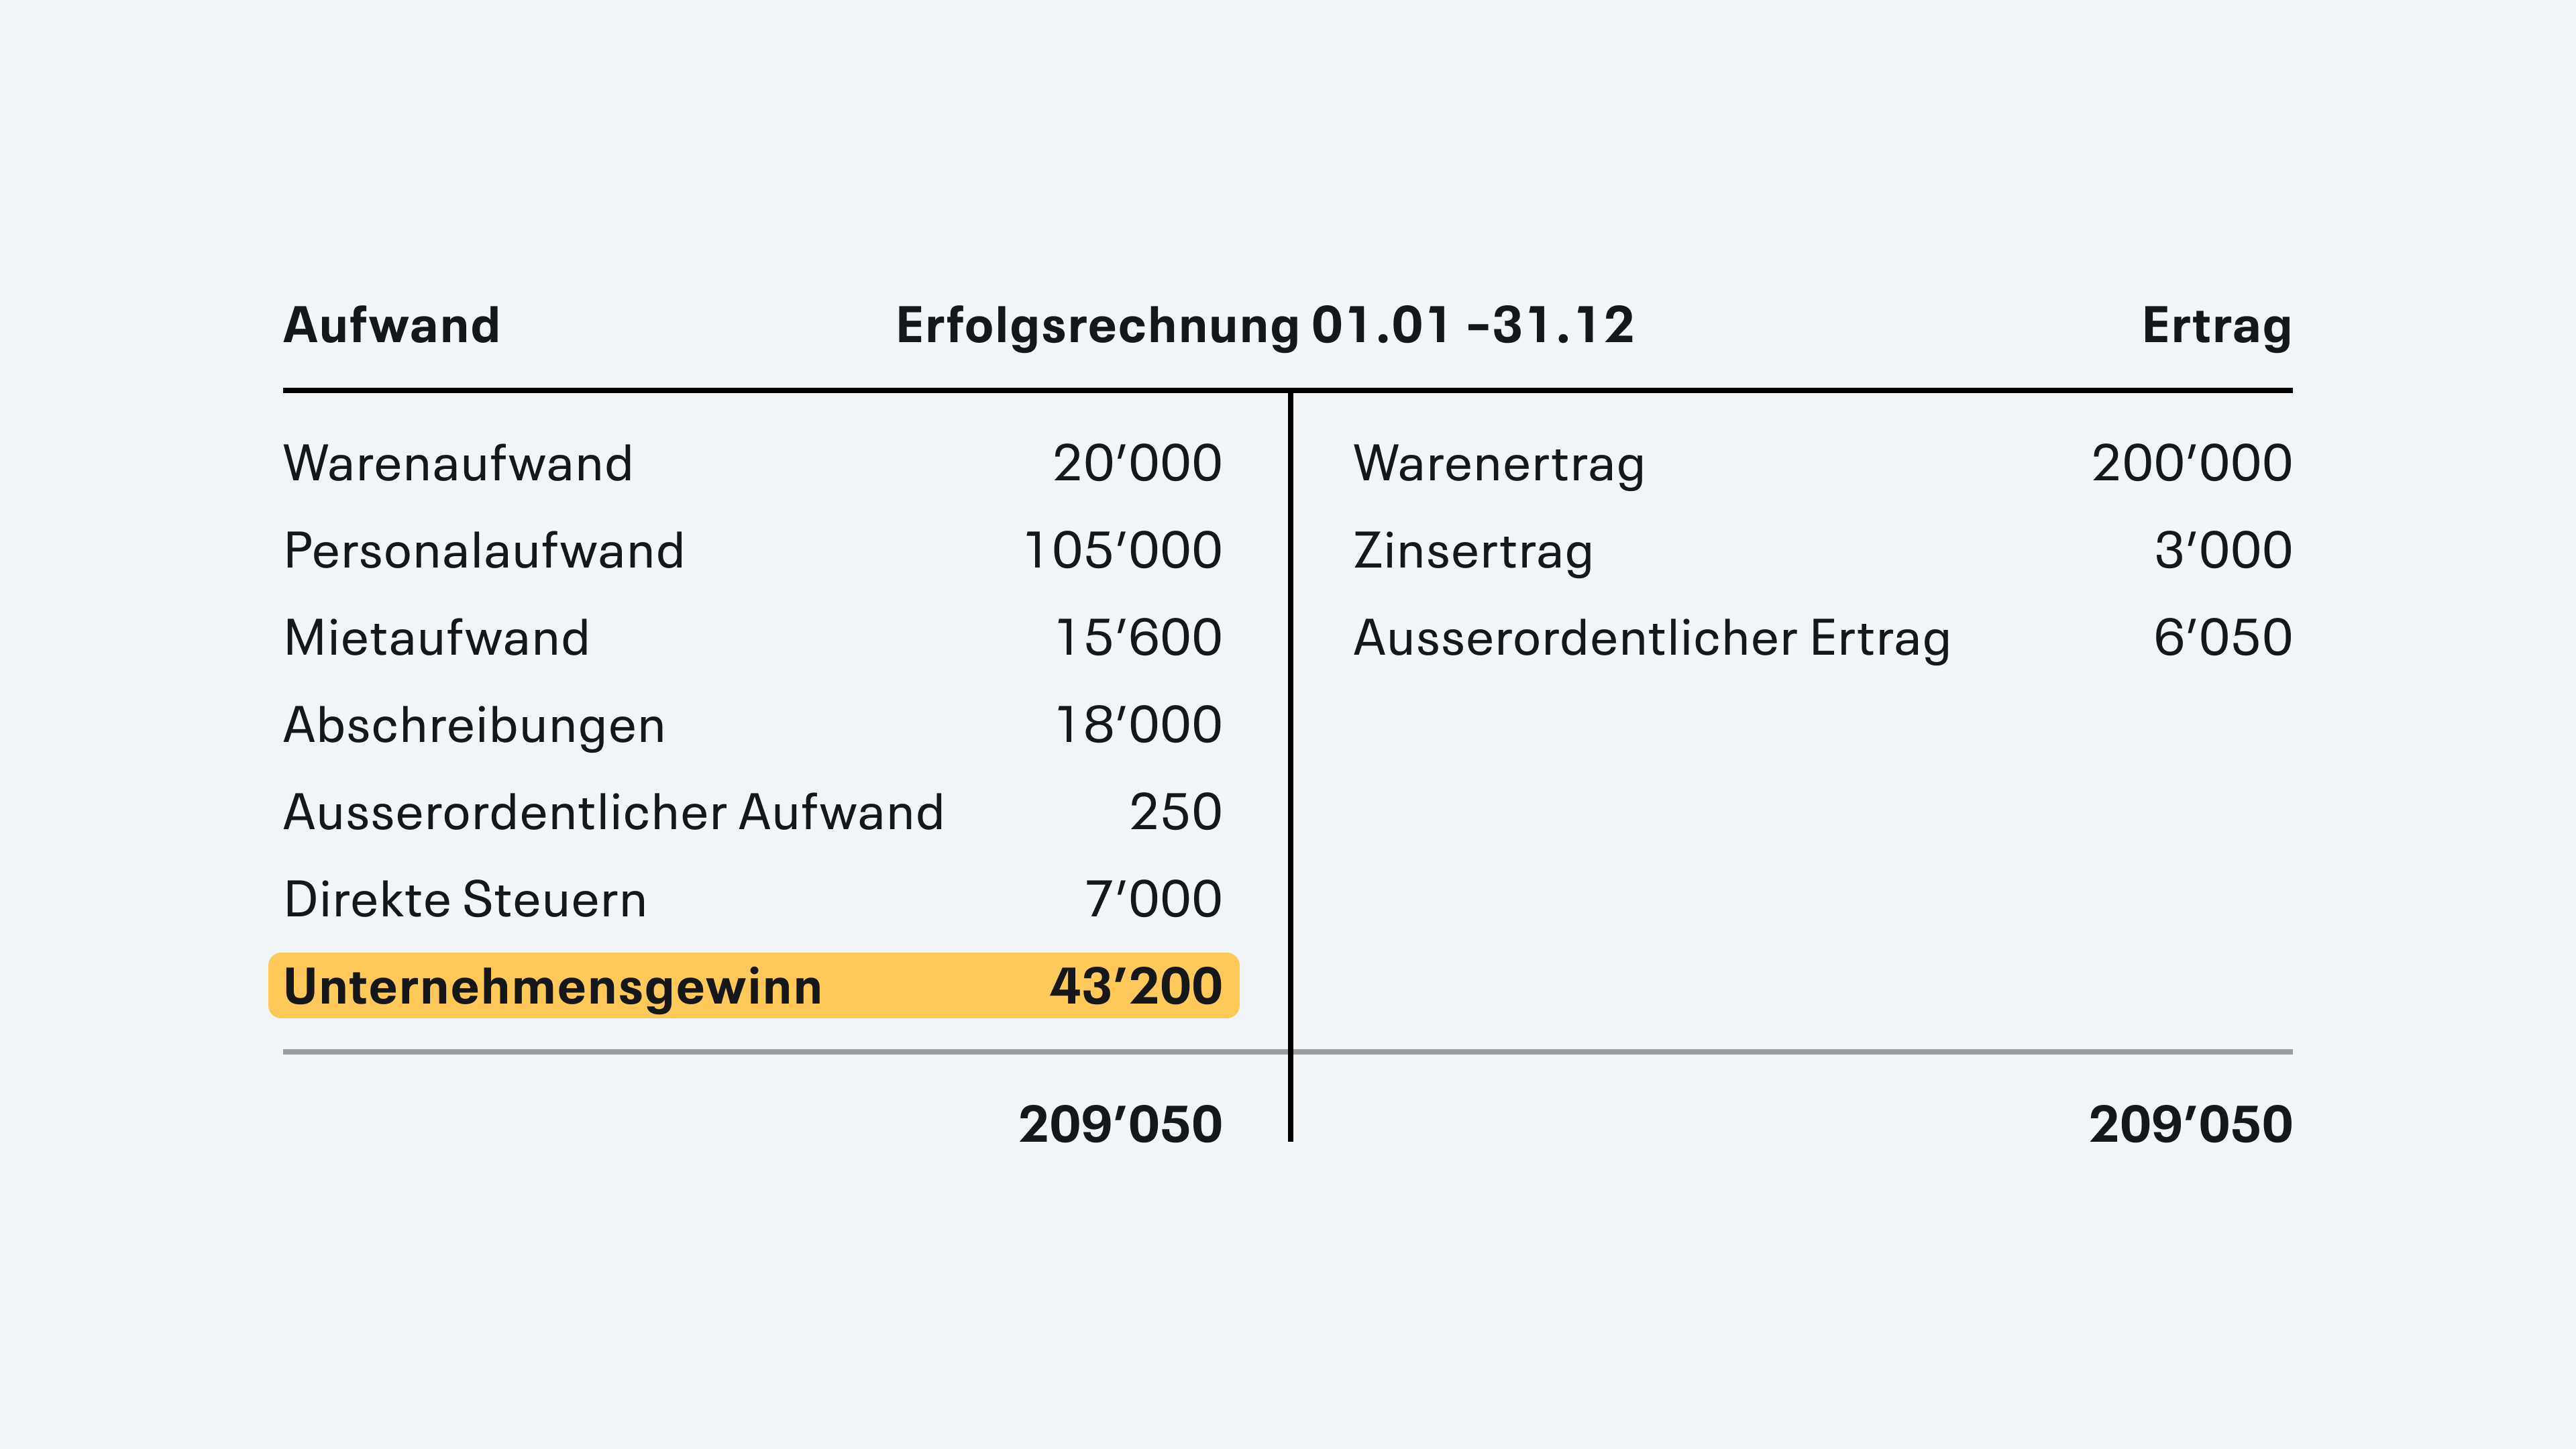
Il conto economico a un livello è la forma più semplice di determinazione dell'utile. Si sommano tutti i ricavi e si sottraggono tutti i costi. Il risultato è l'utile o la perdita. Questa variante offre una panoramica rapida, ma poche informazioni dettagliate sull'origine dell'utile.
Conto economico a più livelli
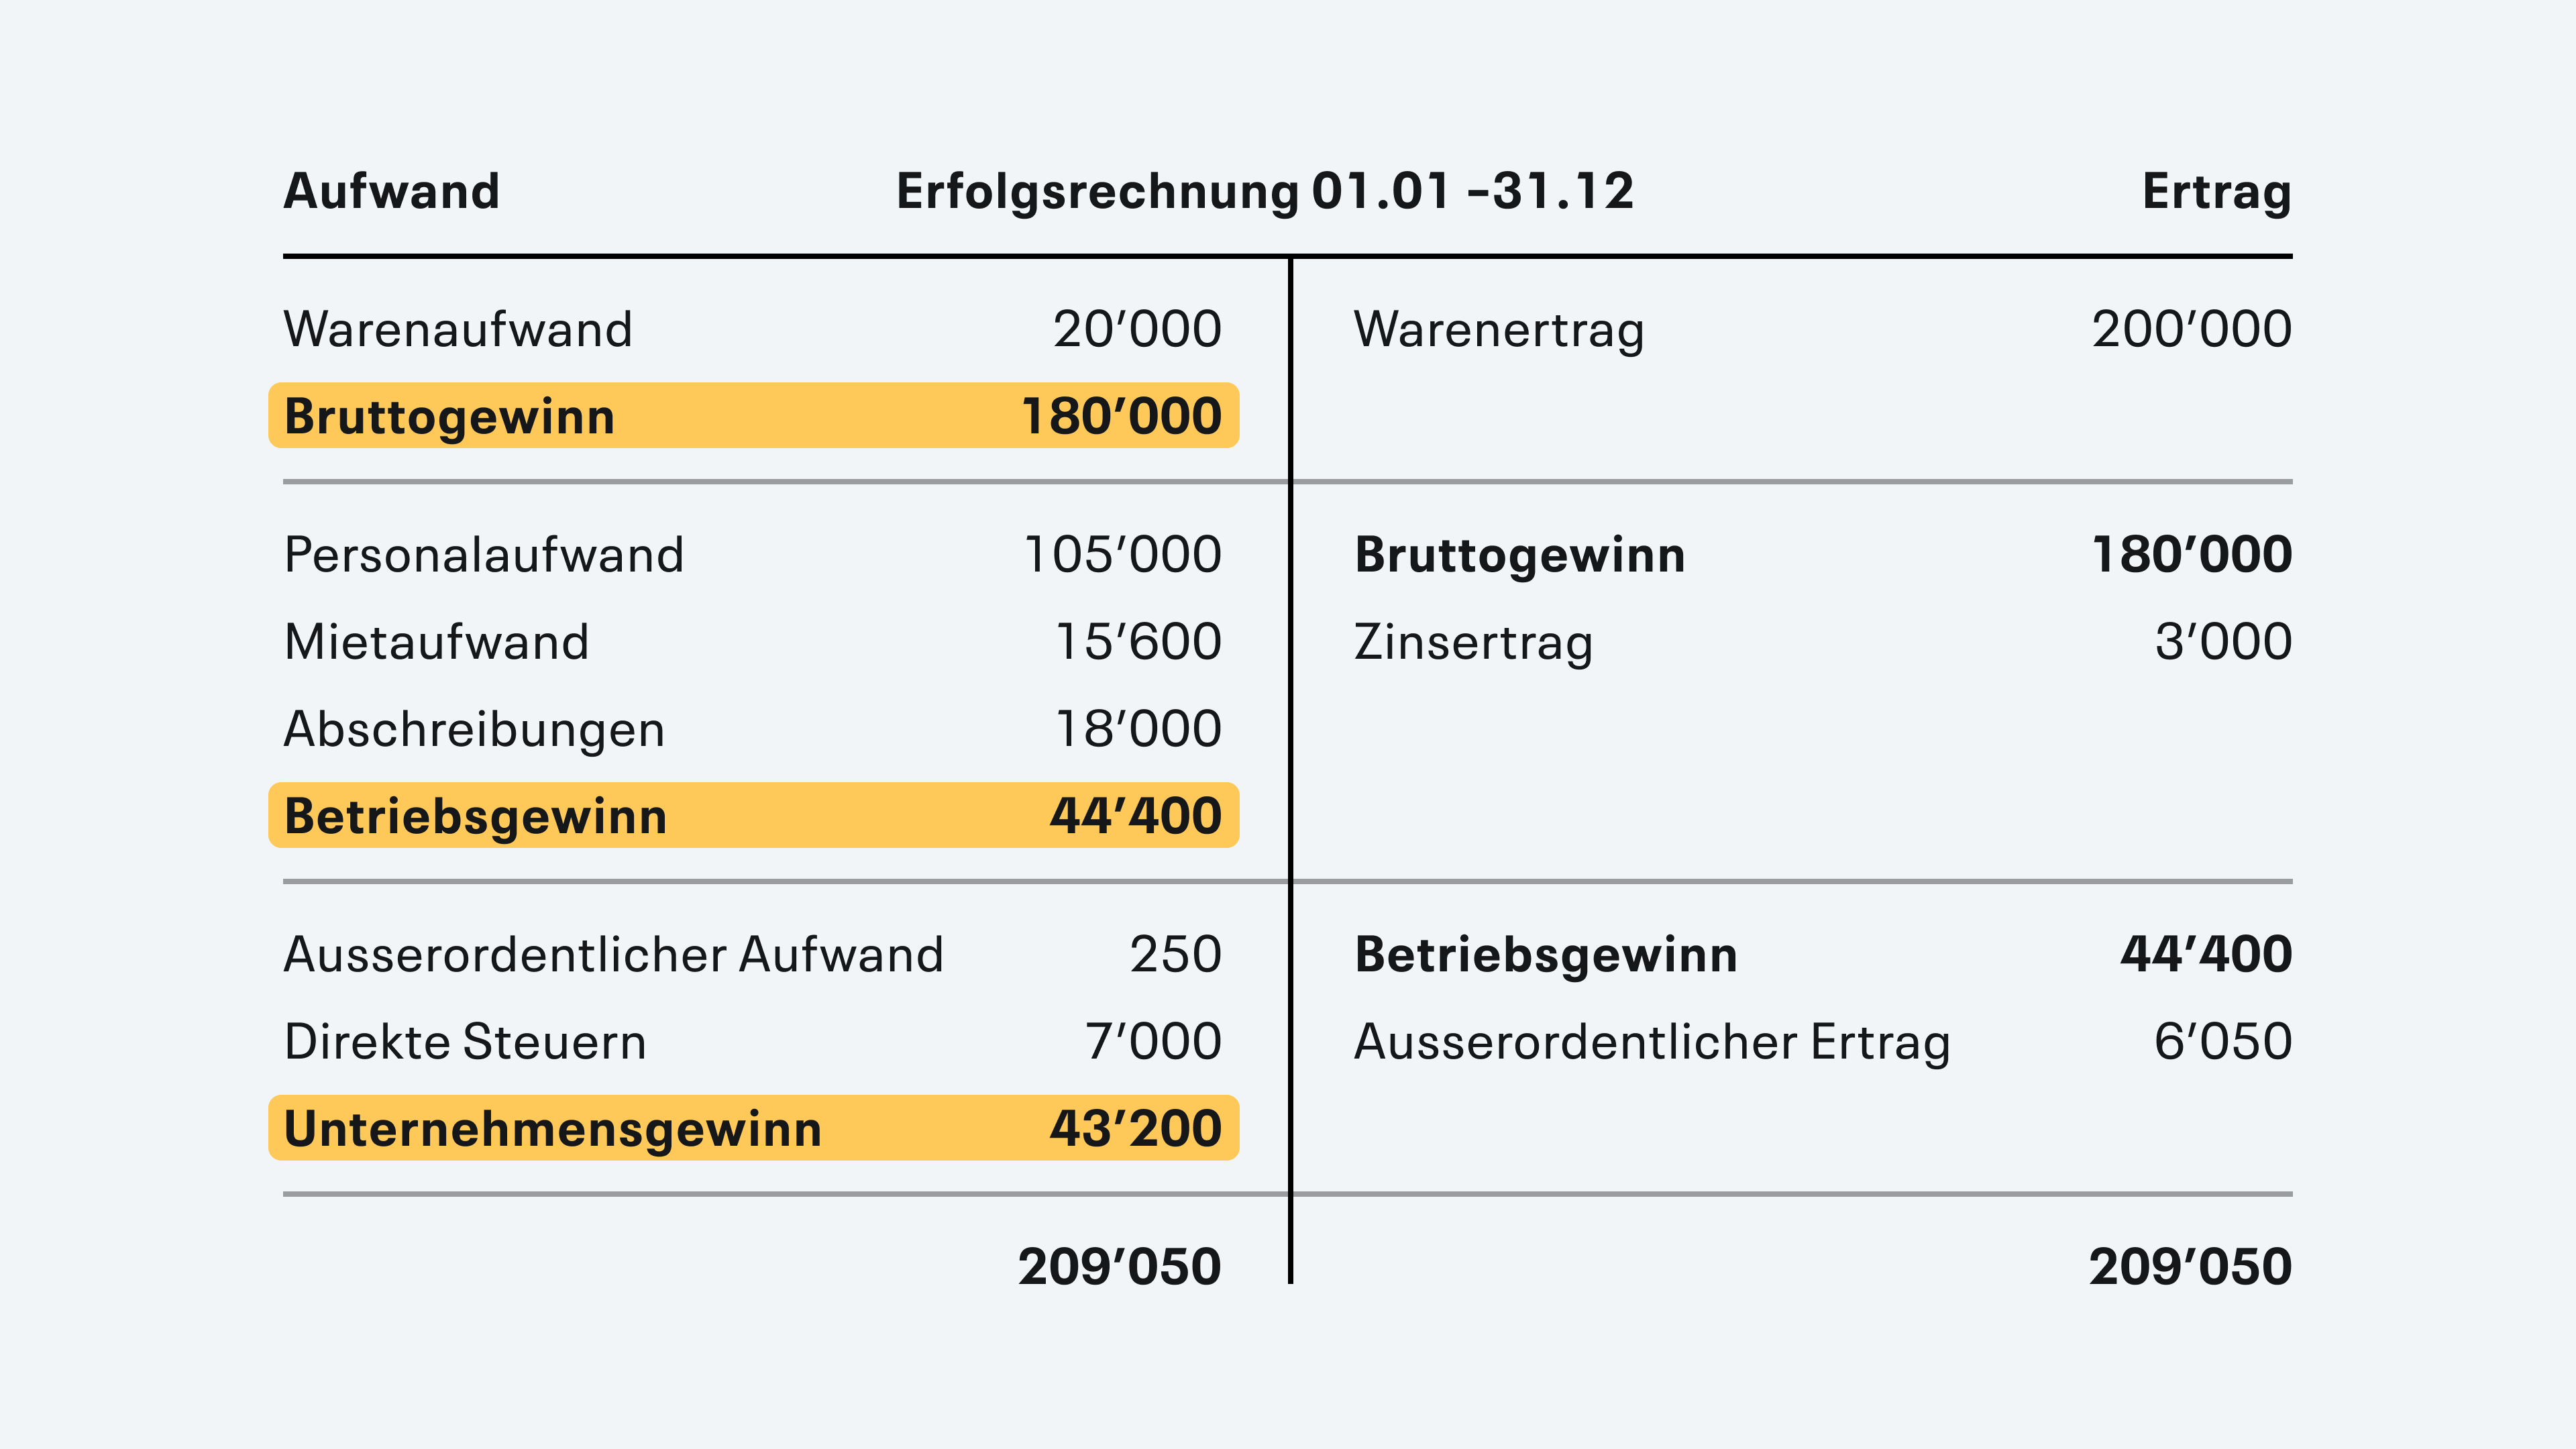
Al contrario, il conto economico a più livelli suddivide il risultato in più passaggi. Ne nasce un quadro più dettagliato della situazione economica di un'azienda:
- Utile lordo: fatturato (ricavi) meno i costi diretti (come il costo delle merci)
- Risultato d'esercizio (EBIT): utile lordo meno i costi d'esercizio (p. es. personale, affitto, marketing)
- Utile aziendale: risultato d'esercizio meno i costi e ricavi estranei all'esercizio (come interessi, ricavi immobiliari o imposte)
Il conto economico a più livelli offre più trasparenza e permette di individuare in modo mirato punti debolie punti forti. Le aziende ottengono così informazioni preziose per ottimizzare il proprio risultato d'esercizio.
Tipi di costi e di ricavi
Esistono diverse categorie di costi e ricavi di cui dovresti tenere conto. Per la struttura puoi orientarti al piano contabile PMI. In un software di contabilità svizzero la struttura di questo piano contabile è già predisposta automaticamente.
Principali tipi di costo
- Costo del materiale: questi costi riguardano l'acquisto di materie prime, ausiliarie e di consumo necessarie alla produzione.
- Costo del personale: comprende gli stipendi e i salari dei collaboratori e tutte le prestazioni sociali collegate.
- Ammortamenti: gli ammortamenti registrano la perdita di valore dell'attivo fisso, come macchinari o edifici, lungo la durata di utilizzo.
- Costi d'esercizio: comprendono tutti i costi operativi, come affitto, energia e assicurazioni.
Panoramica dei tipi di ricavo
- Ricavi d'esercizio: questa categoria registra tutte le entrate generate dall'attività principale, come la vendita di prodotti o prestazioni di servizi.
- Ricavi da interessi: entrate da interessi che l'azienda ottiene da investimenti o crediti.
- Altri ricavi: questa rubrica può comprendere tutte le altre entrate non direttamente collegate all'attività principale, come i ricavi occasionali dalla vendita di attivo fisso.
Come si legge un conto economico
Leggendo il conto economico ottieni una panoramica dei ricavi e dei costi dell'azienda e puoi trarre conclusioni sulla redditività e sull'efficienza dell'attività.
- In cima al conto economico trovi il fatturato realizzato dall'azienda nel periodo.
- Da questo vengono poi sottratti i costi come materiale, salari e altri costi d'esercizio. Qui puoi quindi leggere a quanto ammontano i costi.
- Attraverso i totali parziali «utile lordo», «risultato d'esercizio (EBIT)» ed «EBITDA» puoi riconoscere la redditività dell'attività operativa e confrontarla fra periodi.
- Alla fine del conto economico trovi l'utile o la perdita netti del periodo.
Un altro punto rilevante è il confronto con i periodi precedenti o con indicatori di settore. Questo può aiutare a valutare oggettivamente la prestazione dell'azienda.
Un'attenzione particolare va dedicata anche alle voci straordinarie, perché possono influenzare il risultato senza necessariamente ripetersi con regolarità in futuro.
Come allestisco un conto economico?
Guida passo per passo
Qui ti accompagniamo attraverso i passaggi essenziali per allestire un conto economico completo e senza errori.
- Inizia raccogliendo tutti i documenti rilevanti: raccogli tutti i giustificativi e i documenti che riguardano entrate e uscite. Ne fanno parte fatture, quietanze, estratti conto bancari e contratti. Ogni giustificativo può essere decisivo, quindi non tralasciare nulla.
- Categorizza le tue entrate e uscite: attribuisci ricavi e costi alle rispettive categorie. Ogni voce dovrebbe essere attribuita correttamente, per evitare correzioni successive.
- Determina il fatturato: somma tutti i ricavi di vendita e gli altri ricavi per stabilire il fatturato complessivo. Questa somma è decisiva per i calcoli successivi, quindi assicurati di non tralasciare nessuna entrata.
- Stabilisci i costi complessivi: somma tutti i costi necessari per realizzare il fatturato. Ne fanno parte costi di materiale, salari, affitti e altre spese d'esercizio. Una rilevazione precisa garantisce risultati precisi.
- Calcola l'utile lordo: sottrai i costi complessivi dai ricavi per determinare l'utile lordo. Questo indicatore ti mostra a prima vista quanto è redditizia la tua attività.
- Considera ammortamenti e interessi: allestisci un elenco di tutti gli altri ricavi e costi d'esercizio, come ammortamenti o interessi, per arrivare al risultato d'esercizio.
- Allestisci il layout finale del conto economico: porta tutte le informazioni raccolte in una forma chiara e comprensibile.
- Verifica e controllo: controlla infine con cura la correttezza e la completezza di tutte le indicazioni. Qui è particolarmente utile un confronto con il bilancio, per verificare se l'utile o la perdita coincidono.
Software di contabilità per il conto economico
Un software di contabilità moderno allestisce il tuo conto economico automaticamente e senza errori. Con infinity.swiss ottieni non solo un conto economico semplice, ma una rappresentazione dettagliata a più livelli che ti offre approfondimenti preziosi sulla prestazione della tua azienda.
Vantaggi di un conto economico automatizzato:
- Risparmio di tempo: nessun calcolo manuale necessario
- Meno errori: la registrazione automatica riduce gli errori di calcolo
- Disponibile sempre: consultazione del conto economico aggiornato con un clic
- Conformità svizzera: rispetto automatico delle prescrizioni del CO
- Possibilità di confronto: confronto semplice fra periodi diversi
Con infinity.swiss puoi far allestire un conto economico aggiornato per qualsiasi periodo e scaricarlo direttamente in PDF – ideale per chiusure intermedie o analisi spontanee.
Come si presenta un conto economico in infinity.swiss
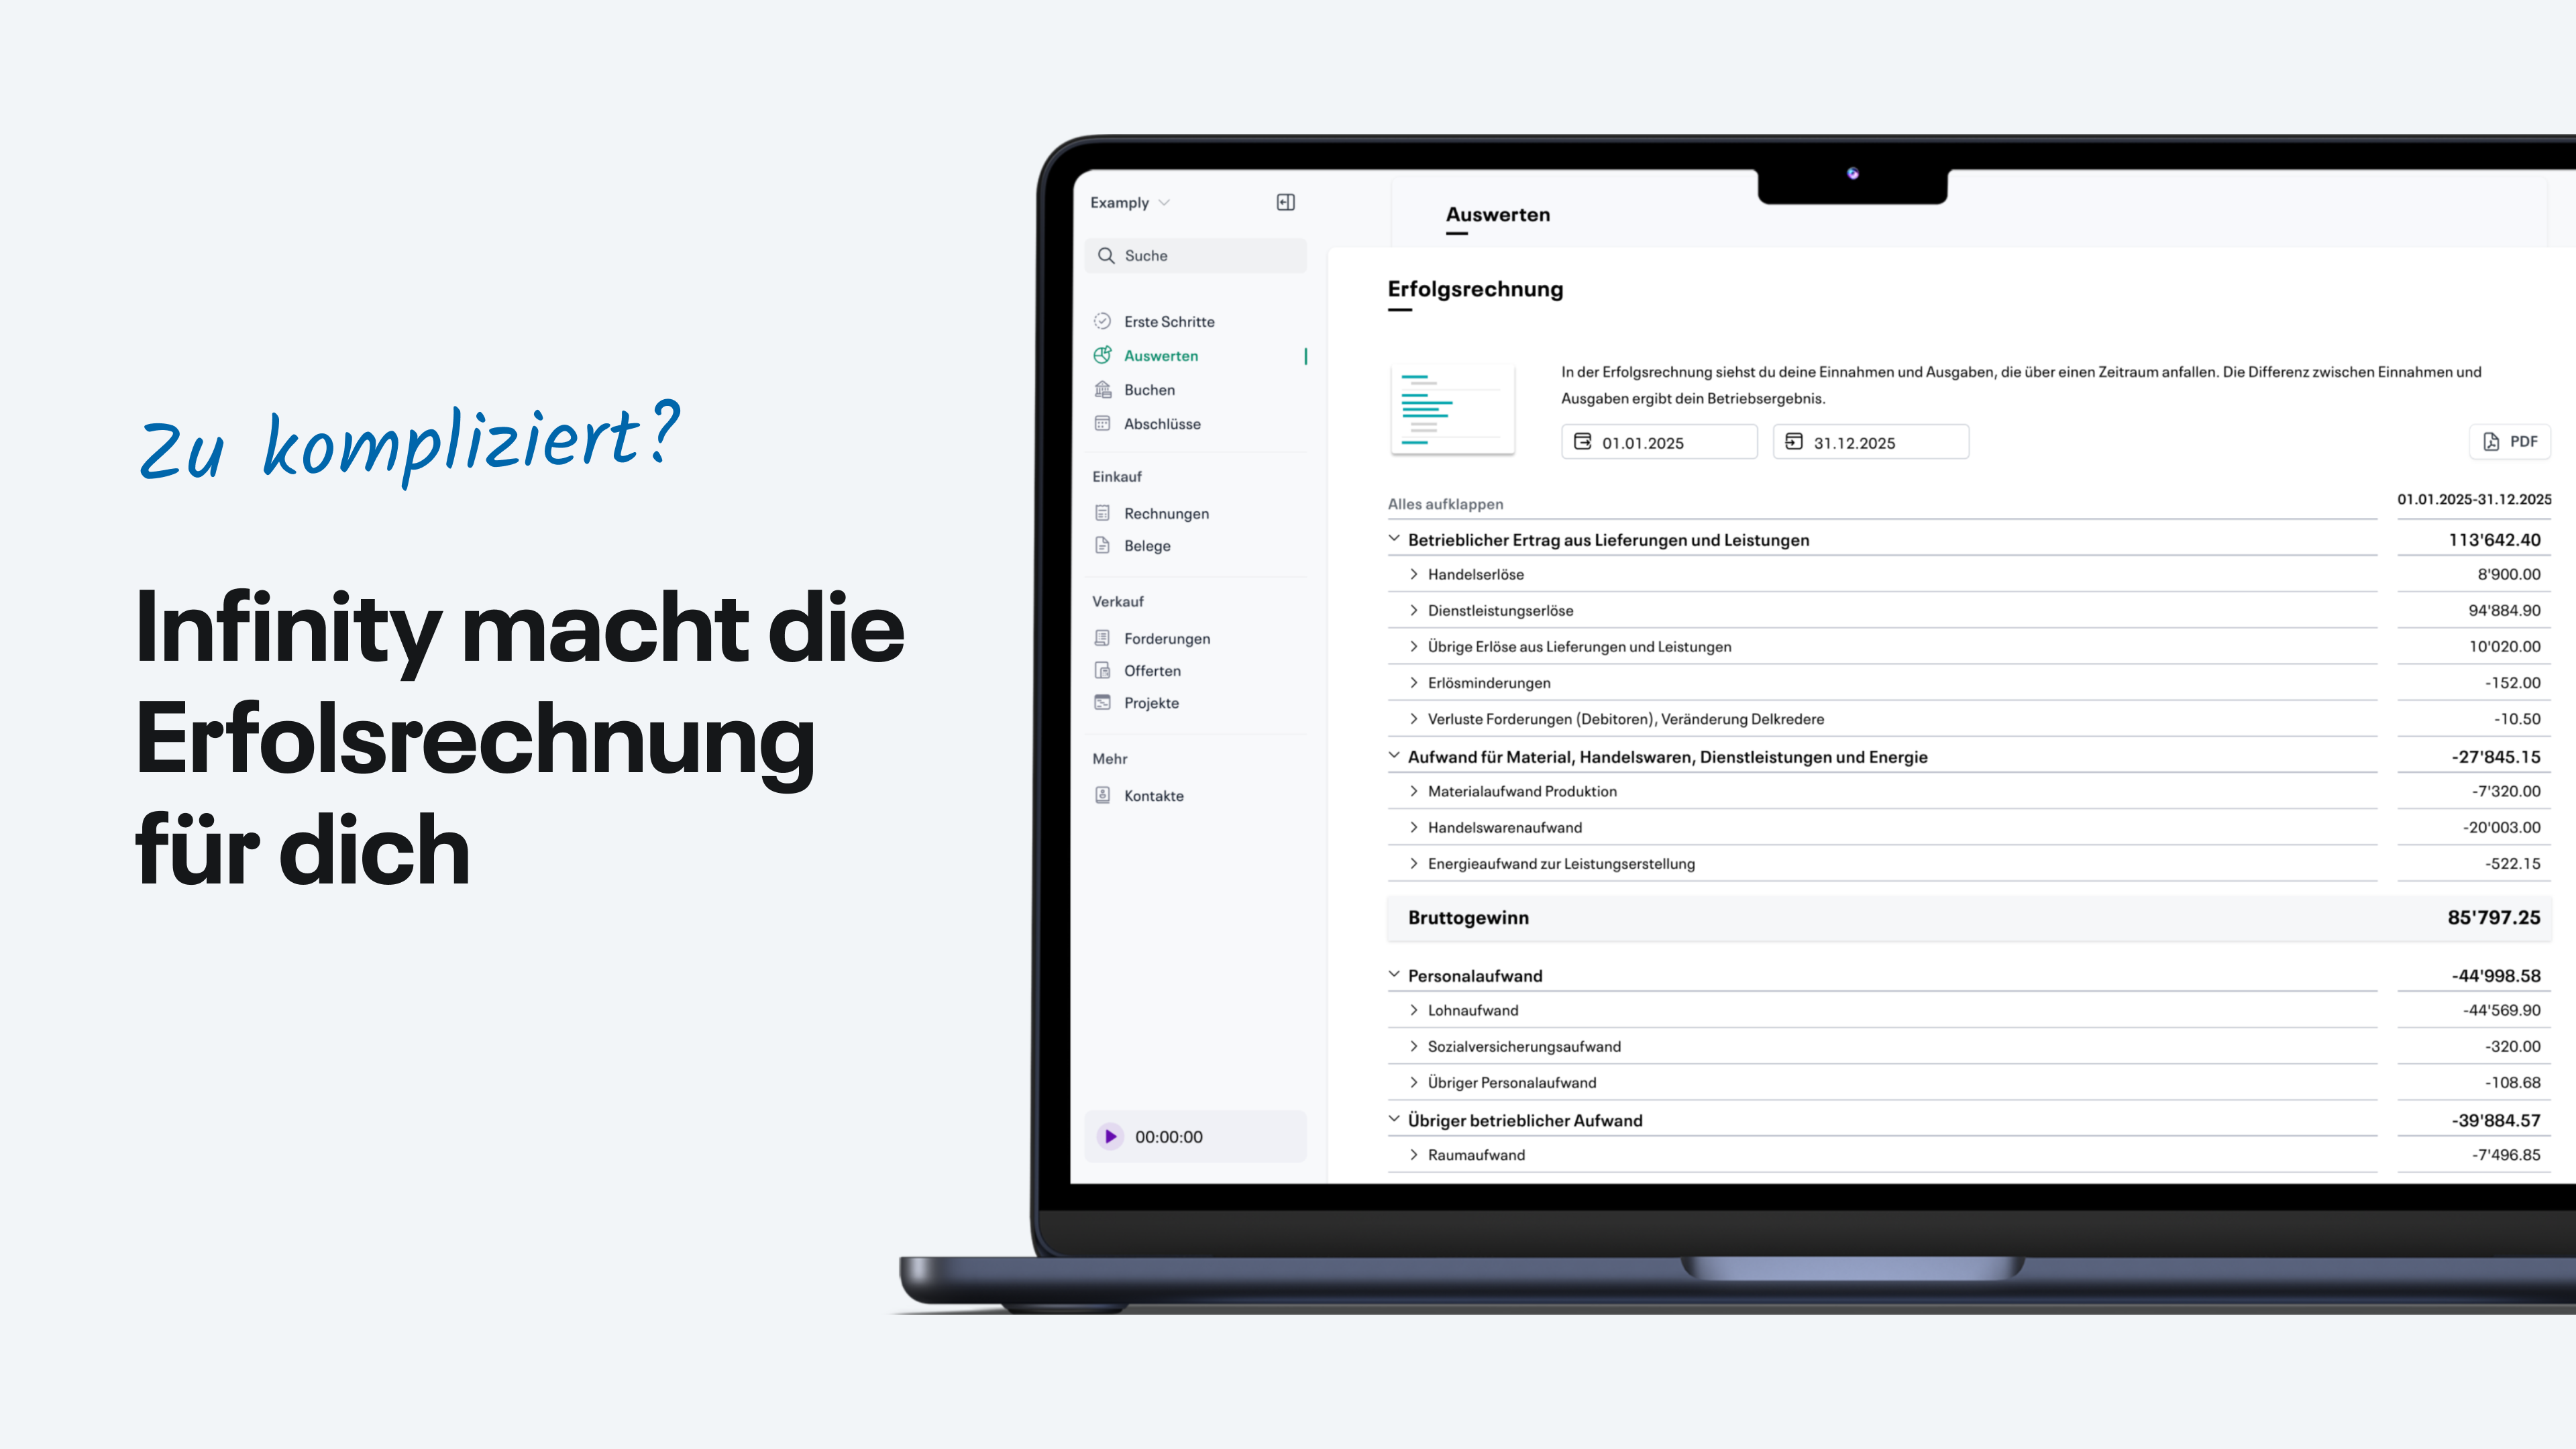
Lo screenshot mostra l'interfaccia intuitiva di infinity.swiss nella rappresentazione di un conto economico a più livelli. Qui vedi tutti gli elementi importanti a colpo d'occhio:
- Periodi flessibili: tramite i campi data puoi scegliere qualsiasi periodo – dalla chiusura mensile a quella annuale
- Struttura a più livelli: il conto economico mostra in modo chiaro il percorso dal fatturato all'utile netto, passando per utile lordo ed EBITDA
- Voci espandibili: ogni categoria principale può essere espansa all'occorrenza per consultare le registrazioni dettagliate
- Esportazione PDF immediata: con un clic su «PDF» ottieni un conto economico formattato in modo professionale per autorità o partner commerciali
- Calcolo automatico: tutti i totali parziali e gli indicatori vengono calcolati automaticamente – gli errori di calcolo appartengono al passato
Particolarmente pratico: puoi consultare il conto economico in qualsiasi momento e non devi attendere la fine dell'anno. Così mantieni la visione d'insieme sull'andamento della tua azienda durante tutto l'anno.
Tre esempi pratici da settori diversi
Agenzia di freelance senza magazzino: nelle aziende di servizi il costo del materiale è di solito ridotto – l'attenzione si concentra su costi del personale e costi d'esercizio. Qui puoi misurare particolarmente bene l'efficienza operativa, poiché il margine EBITDA supera spesso il 30%.
Negozio e-commerce: i costi di merce e spedizione dominano la struttura dei costi. Le variazioni delle scorte incidono direttamente sull'utile lordo e devono essere rilevate in modo pulito. Il margine di utile lordo è qui un indicatore centrale del successo.
Startup SaaS: il costo del materiale ha un ruolo secondario, mentre i costi di sviluppo e di marketing sono di solito elevati. Qui è importante distinguere fra EBITDA e cash flow effettivo, perché i due possono divergere fortemente.
Questi esempi mostrano quanto i conti economici possano essere diversi da settore a settore. Con un software di contabilità moderno come infinity.swiss ottieni automaticamente gli indicatori rilevanti per il tuo settore e puoi monitorare al meglio la tua performance.
Indicatori del conto economico
Fatturato
Il fatturato comprende tutte le entrate di un'azienda derivanti dalla vendita di merci e prestazioni di servizi in un determinato periodo. Costituisce il punto di partenza del conto economico.
Utile lordo
L'utile lordo risulta dal fatturato meno i costi diretti di produzione (costo delle merci e del materiale). Mostra la capacità di reddito dell'attività principale senza considerare i costi fissi come affitto, costi informatici o salari.
Risultato operativo (EBITDA)
L'EBITDA (Earnings before Interest, Taxes, Depreciation and Amortisation) misura l'utile operativo prima di interessi, imposte e ammortamenti su immobilizzazioni materiali e immateriali. Permette di confrontare la redditività di aziende di settori e livelli d'investimento diversi.
«Amortisation» nell'EBITDA
Nota: la parola inglese «amortisation» nell'abbreviazione EBITDA indica qui gli ammortamenti su immobilizzazioni immateriali e non ha nulla a che vedere con l'ammortamento di un debito finanziario, con cui viene spesso confusa.
EBIT
L'EBIT (utile prima di interessi e imposte) misura l'utile operativo dopo gli ammortamenti, ma prima di interessi e imposte. Costituisce un indicatore centrale della capacità operativa e di reddito di un'azienda.
Utile netto
L'utile netto (o la perdita netta se negativo), spesso indicato anche come risultato netto, è il risultato finale che rimane dopo la deduzione di tutti i costi, gli oneri e le imposte dai ricavi di un'azienda.
Nella contabilità in partita doppia l'utile netto del conto economico deve coincidere con quello del bilancio – altrimenti nella contabilità si è verificato un errore.
Domande frequenti sul conto economico
Devo allestire un conto economico?
Secondo il Codice delle obbligazioni svizzero (CO), le aziende seguenti devono obbligatoriamente allestire un conto economico:
- Le società anonime (SA)
- Le società a garanzia limitata (Sagl)
- Le società cooperative
- Le ditte individuali o società in nome collettivo con un fatturato annuo superiore a CHF 500'000
Anche per le ditte individuali sotto questa soglia può valere la pena tenere una contabilità in partita doppia in modo regolare: analisi migliori, rendiconto IVA più semplice e maggiore sicurezza nella chiusura fiscale.
Con un software di contabilità in partita doppia come infinity.swiss, un conto economico si allestisce poi automaticamente con un clic, anche senza conoscenze preliminari.
Quando deve essere allestito un conto economico?
Un conto economico dovrebbe idealmente essere allestito una volta all'anno, alla fine dell'esercizio.
Idealmente verifichi lo stato attuale di costi e ricavi anche più spesso, già durante l'anno – qui è utile un software di contabilità automatizzato, così che un conto economico possa essere consultato in qualsiasi momento con un clic.
Per quale periodo viene allestito il conto economico?
Il conto economico viene di norma allestito per un esercizio completo.
In un software di contabilità è però possibile allestire con pochi clic un conto economico per qualsiasi altro periodo, come un determinato trimestre. Questo può essere utile p. es. per confrontare trimestri di vendita stagionali.
Che cosa succede se il mio conto economico è negativo?
Un risultato negativo nel conto economico significa che i costi superano i ricavi, il che porta a una perdita.
Se nel conto economico hai una perdita netta, devi compensarla alla fine dell'esercizio con il tuo capitale proprio tramite il conto «utile o perdita dell'esercizio».
Soprattutto nelle startup e nelle aziende giovani è però frequente che nei primi anni non venga raggiunto un risultato positivo – tali perdite possono poi essere computate fiscalmente sull'utile per 7 anni. A lungo termine le perdite non vanno però ignorate, anche in presenza di buona liquidità, affinché l'azienda resti in grado di sopravvivere.


