La TVA frappe tes achats, tes ventes et tes prestations de services. Elle intervient notamment lorsque tu établis des factures et des créances. Veille à appliquer correctement les taux de TVA et à faire figurer la TVA sur tes factures.
Le respect des règles en matière de TVA est déterminant pour éviter les problèmes avec les autorités fiscales.
Qu'est-ce que la taxe sur la valeur ajoutée ?
La taxe sur la valeur ajoutée (TVA) est l'un des impôts indirects les plus importants de Suisse. Elle repose sur l'idée que le consommateur final contribue au budget de l'État lorsqu'il consomme.
Pour simplifier les choses, l'impôt est toutefois perçu par les entreprises : fabricants, commerçants, prestataires de services, etc. Ces entreprises doivent soit intégrer la TVA dans le prix de vente, soit l'indiquer séparément sur la facture. La TVA est finalement encaissée auprès du consommateur, puis reversée à l'État.
Pourquoi les entreprises doivent-elles payer la TVA ?
On croit souvent à tort que la TVA vise à imposer les entreprises. L'idée de la TVA est que la charge pèse sur les consommateurs. Les entreprises ne font que l'encaisser auprès du consommateur pour la reverser ensuite à l'État.
Assujettissement à la TVA en Suisse
En principe, tu es assujetti à la TVA si tu exerces de manière indépendante une activité professionnelle ou commerciale et que tu te présentes à l'extérieur sous ton propre nom, qu'il s'agisse de ton nom personnel ou d'une raison sociale. Cela vaut même si tu n'es pas inscrit au registre du commerce.
Quels chiffres d'affaires comptent réellement pour le seuil, à partir de quand l'assujettissement commence exactement et comment se déroule l'inscription : tout cela est traité dans l'article sur l'assujettissement à la TVA en Suisse.
Qui est exempté de l'assujettissement à la TVA ?
Jusqu'à CHF 100'000 de chiffre d'affaires annuel, en Suisse et à l'étranger, tu es encore libéré de cet assujettissement. Pour les associations sportives et culturelles gérées de manière bénévole ainsi que pour les institutions d'utilité publique, ce seuil est de CHF 250'000.
Si tu es encore libéré en raison de ton chiffre d'affaires, il est recommandé de le mentionner expressément sur la facture, afin que le destinataire ne tente pas de faire valoir une déduction de l'impôt préalable à laquelle il n'a pas droit.
Assujettissement volontaire à la TVA
Tu peux aussi te soumettre volontairement à la TVA. Cela signifie que tu soumets ton chiffre d'affaires à la TVA même si tu n'as pas encore atteint les seuils.
Un assujettissement volontaire est intéressant dans les cas suivants :
- Si tu réalises d'importants investissements et souhaites récupérer la TVA versée (p. ex. du matériel de tournage coûteux)
- Si tu vends principalement à des entreprises plutôt qu'à des particuliers
- Si tu exportes beaucoup de marchandises depuis la Suisse
- Si tu acquiers beaucoup de prestations de services à l'étranger (question de l'impôt sur les acquisitions)
Qu'est-ce que la déduction de l'impôt préalable ?
La déduction de l'impôt préalable permet de déduire de sa propre dette de TVA la TVA suisse payée sur les achats de biens et de prestations de services.
Ce mécanisme évite une double imposition et réduit la charge fiscale effective de l'entreprise.
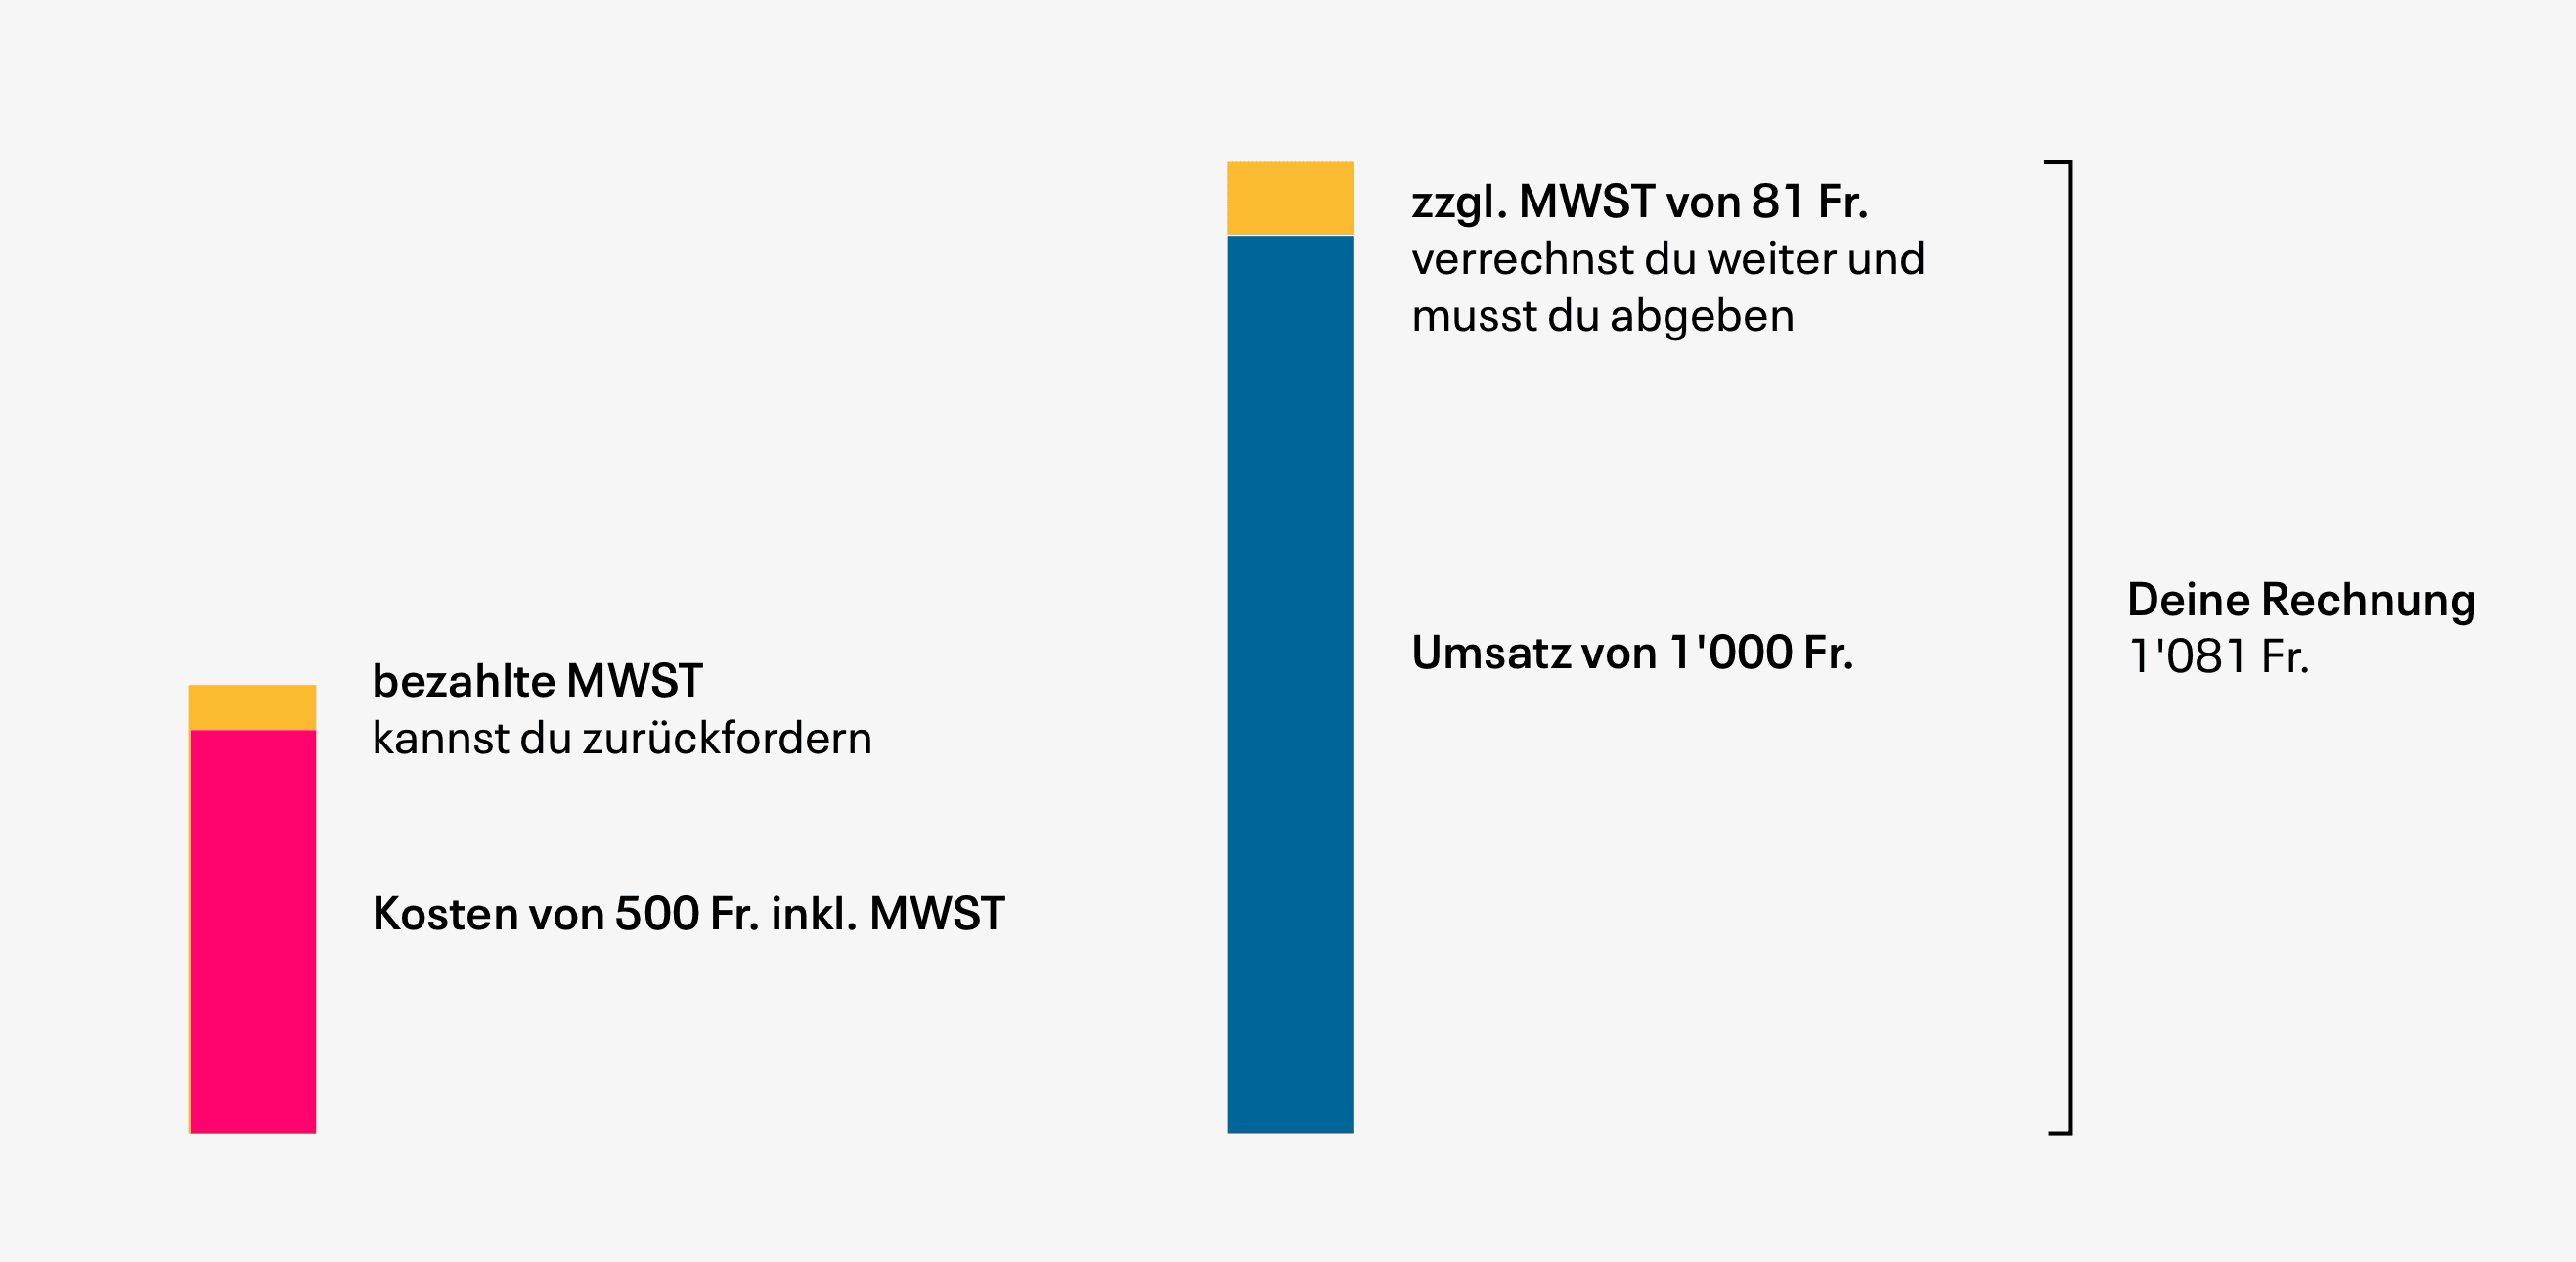
Autrement dit, tu récupères l'argent que tu as versé au titre de la TVA et ne paies que la différence à l'administration fiscale. Cela évite une double imposition et allège ta charge fiscale effective.
Si, au cours d'une période fiscale, tu as payé plus d'impôt préalable que tu ne dois de TVA sur ton chiffre d'affaires, l'administration fiscale t'accorde même un avoir.
Taux de TVA en vigueur en Suisse
La Suisse connaît trois taux de TVA différents, applicables selon l'AFC depuis le 1er janvier 2024 :
- Taux normal (8,1 %) : recettes imposables sur le territoire suisse
- Taux spécial hébergement (3,8 %) : recettes provenant de la mise à disposition d'un logement, y compris le petit-déjeuner qui l'accompagne
- Taux réduit (2,6 %) : recettes provenant de livraisons telles que certaines denrées alimentaires, journaux, livres, etc.
Il s'agit d'un choix politique : pour certaines prestations, par exemple dans l'hôtellerie, l'alimentation ou les médicaments, une imposition plus faible est souhaitée.
Tu trouveras la liste complète des prestations soumises au taux réduit sur le site officiel de l'Administration fédérale des contributions.
Indiquer la TVA en net ou en brut
Il existe différentes manières de facturer un chiffre d'affaires soumis à la TVA sur tes créances :
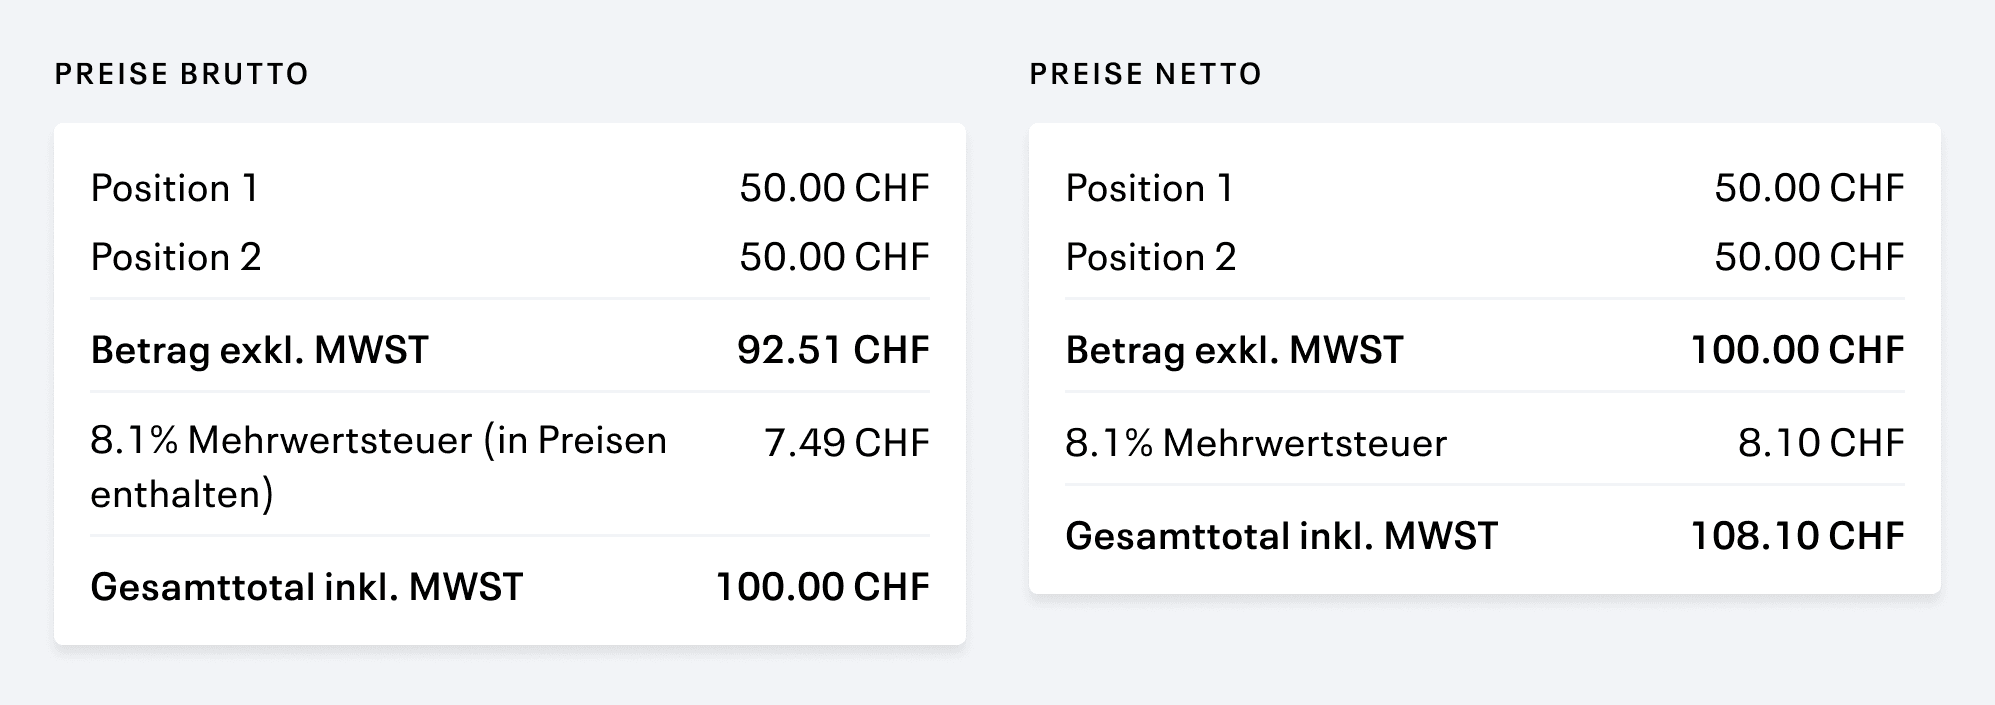
- Montants nets : la TVA s'ajoute à tes prix.
- Montants bruts : la TVA est déjà comprise dans tes prix.
L'indication de prix nets est surtout courante lorsque tu vends à des entreprises, car celles-ci peuvent récupérer la TVA et ne supportent donc que le coût net.
Inscription à la TVA
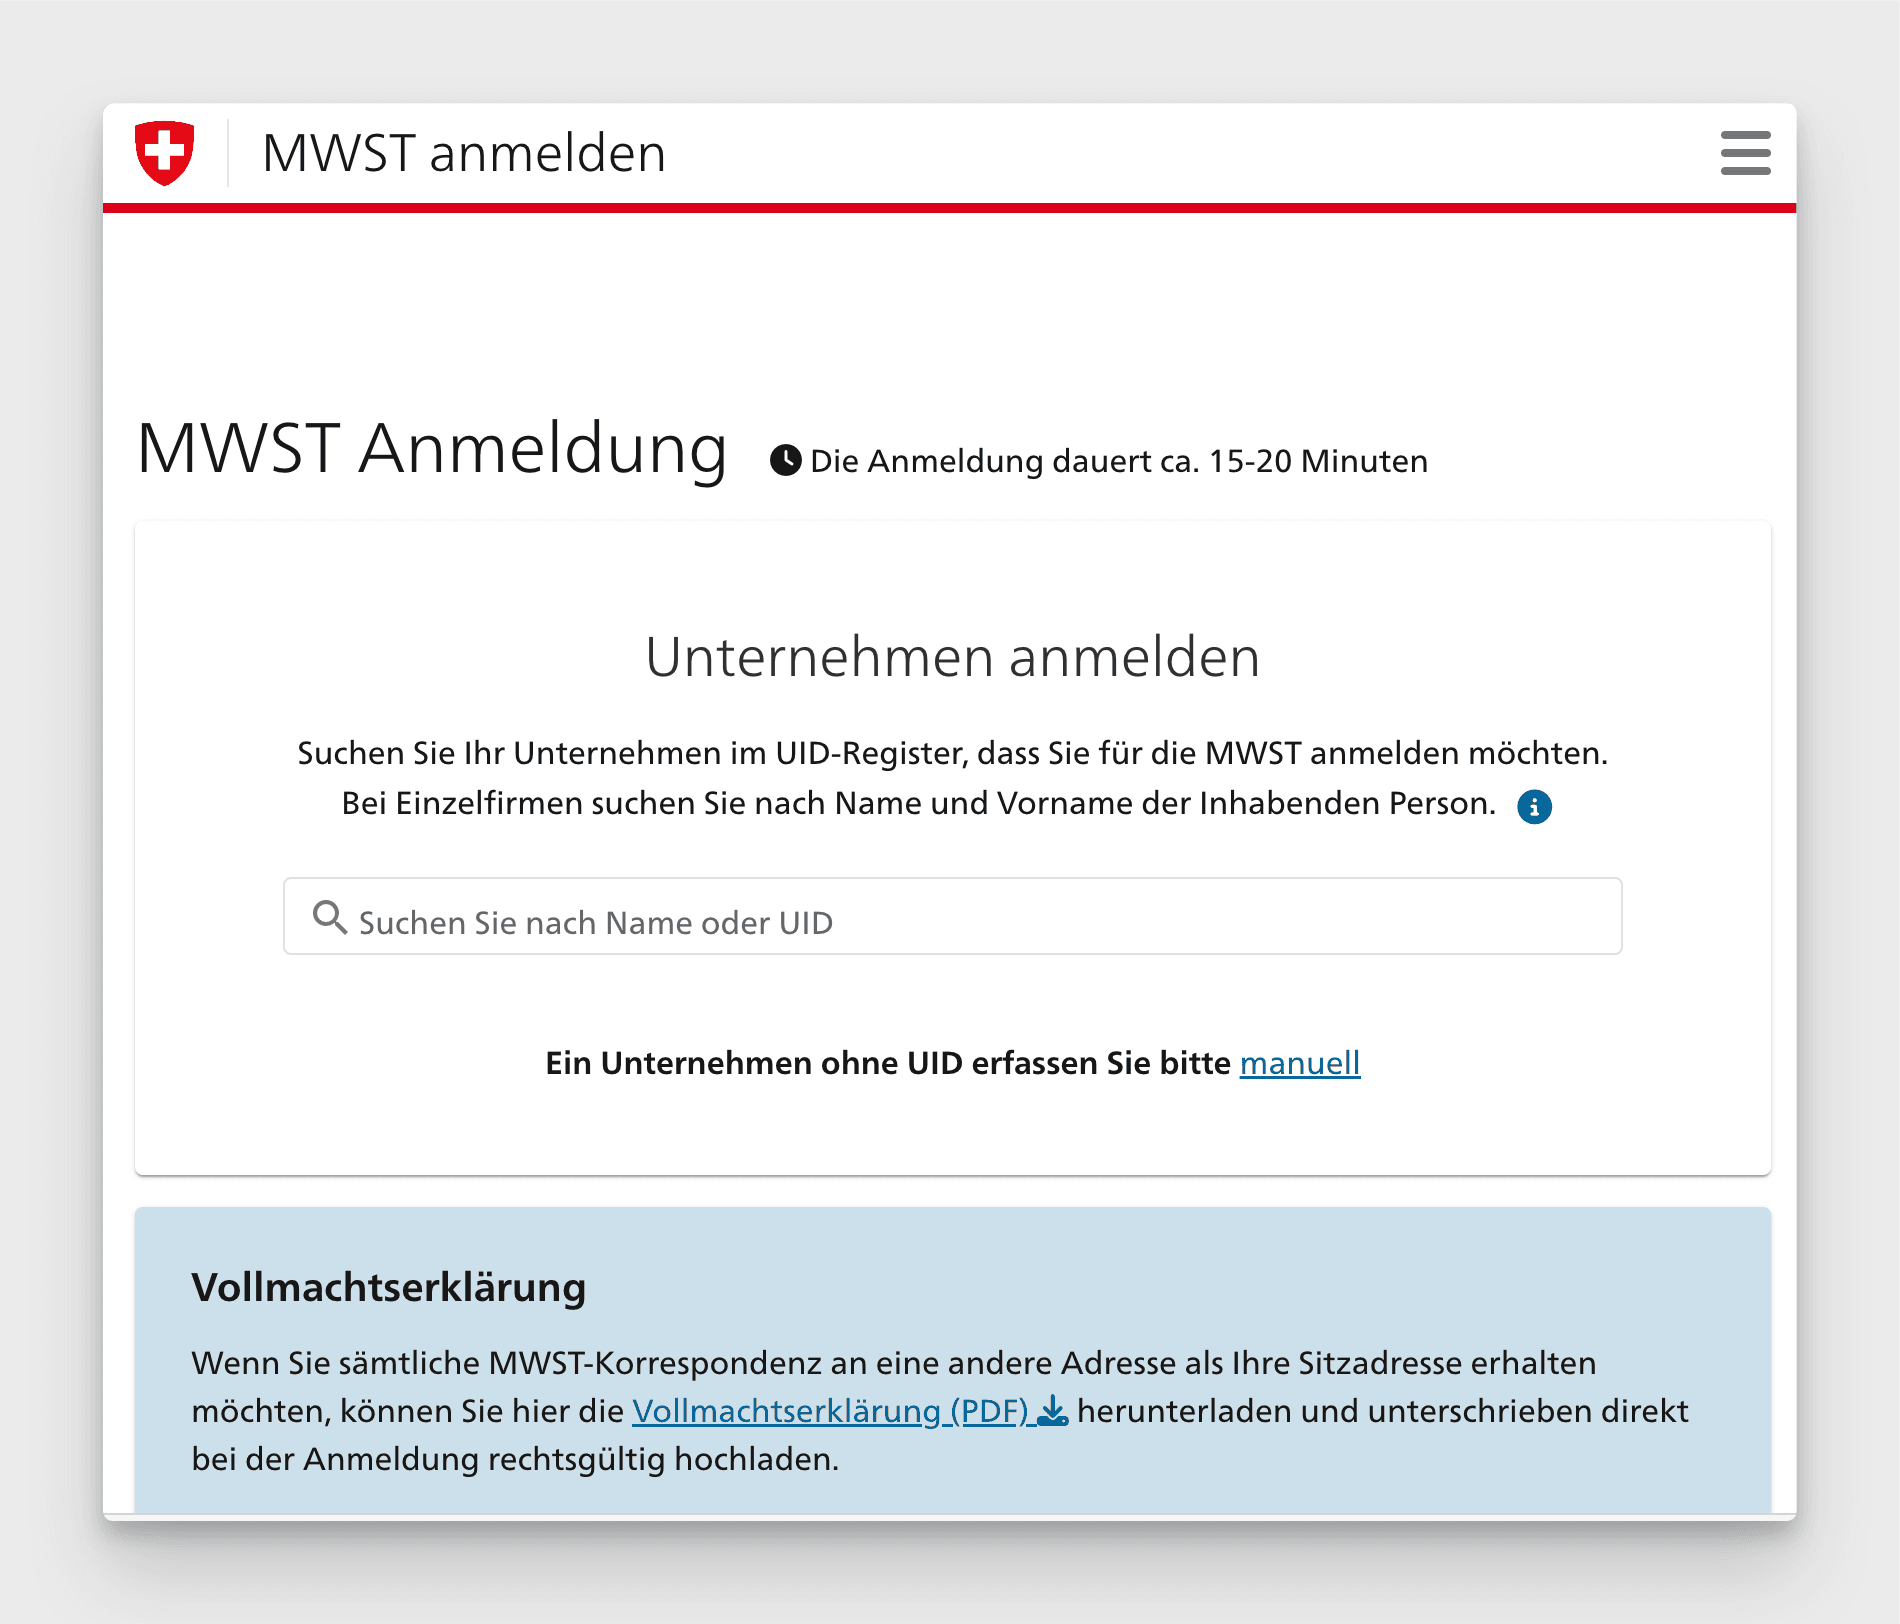
Tu peux effectuer ton inscription à la TVA en ligne sur le site de l'Administration fédérale des contributions AFC, même si tu n'es pas inscrit au registre du commerce. Dans ce cas, choisis dans l'outil en ligne l'option permettant de saisir manuellement les données de l'entreprise.
Note que l'obligation de procéder en ligne s'applique depuis le 1er janvier 2025 : il n'est donc plus possible de déposer le formulaire TVA sur papier.
Exercice comptable lors de l'inscription
Pour l'exercice, l'année civile est recommandée dans la plupart des cas, avec le cas échéant un premier exercice raccourci jusqu'au 31 décembre si tu as démarré ton activité en cours d'année.
Taux de la dette fiscale nette ou méthode effective
Jusqu'à un chiffre d'affaires annuel de CHF 5'024'000 et une dette fiscale de CHF 108'000 au plus par an, tu peux demander la méthode simplifiée des taux de la dette fiscale nette (art. 37 LTVA). Tu multiplies alors ton chiffre d'affaires brut, impôt compris, par un taux propre à ta branche, que l'AFC t'autorise.
Le taux de la dette fiscale nette n'estime pas ta charge fiscale : il reflète de manière forfaitaire la part d'impôt préalable usuelle dans la branche. Tu ne déduis plus tes impôts préalables un par un, ils sont déjà pris en compte dans le taux. Sur tes factures, tu continues d'indiquer les taux normaux.
Cela peut toutefois conduire à une charge fiscale plus élevée, et tu ne peux pas profiter des avoirs correspondant à ton impôt préalable réel si tu as au départ beaucoup de dépenses et peu de recettes.
Si tu travailles avec un logiciel de comptabilité, nous recommandons donc le décompte ordinaire de la TVA, car les outils modernes rendent la méthode effective largement automatique.
La méthode la plus avantageuse pour toi dépend avant tout du volume de tes prestations préalables. Tu trouveras un exemple chiffré des deux variantes dans l'article sur le taux de la dette fiscale nette ou la méthode effective.
Contre-prestation convenue ou reçue
Le décompte selon les contre-prestations convenues est plus répandu et demande moins de corrections si tu travailles avec un logiciel de comptabilité.
Établir les décomptes TVA
Tu établis ensuite tes décomptes TVA en règle générale chaque trimestre dans le portail de l'administration fiscale. Tu y obtiens un accès après ton inscription. Depuis 2025, les décomptes papier ne sont plus acceptés.
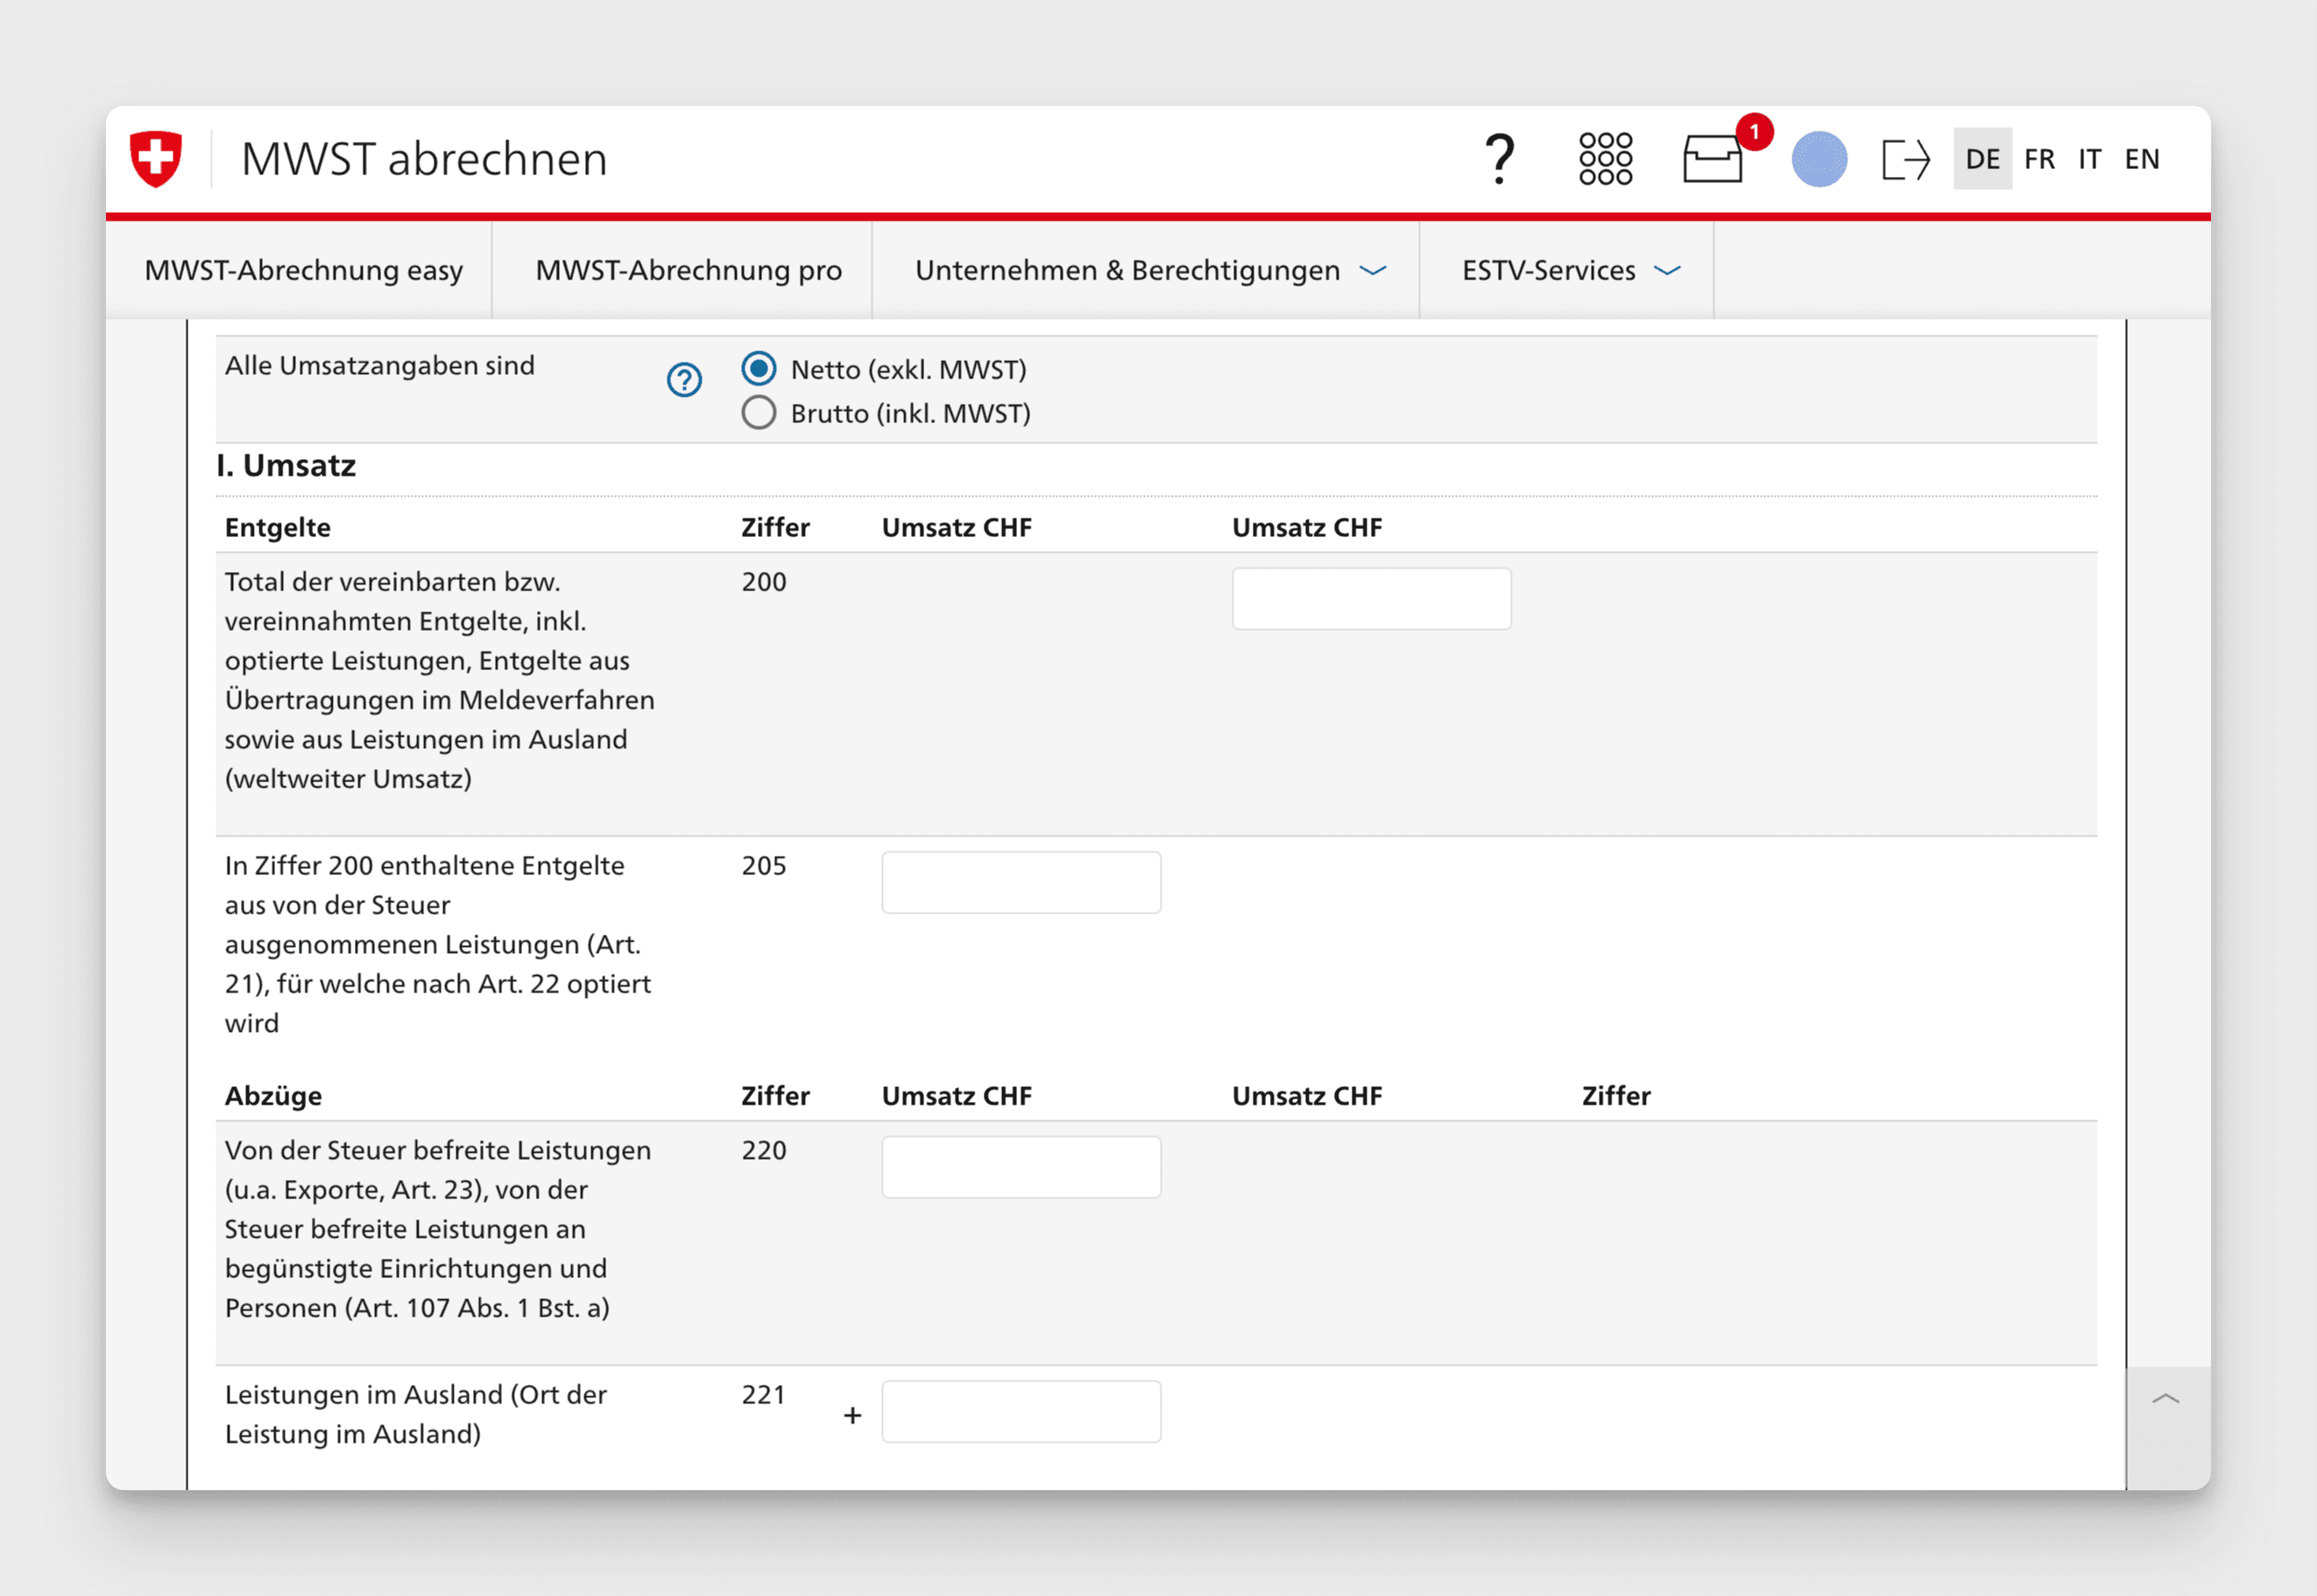
Délais TVA : quand le décompte est-il dû ?
La TVA est un impôt d'auto-déclaration : l'AFC ne t'envoie pas de facture et ne te rappelle rien. Tu dois remettre le décompte spontanément dans les 60 jours suivant la fin de la période de décompte (art. 71 al. 1 LTVA) et payer le montant dû dans le même délai (art. 86 al. 1 LTVA). Remettre et payer ne sont donc pas deux échéances, mais une seule.
En cas de décompte trimestriel, cela représente quatre échéances par an. Dans son propre exemple, l'AFC indique le 31 mai comme date d'échéance pour le premier trimestre.
Les délais TVA au fil de l'année
La base est le délai de 60 jours suivant la fin de la période de décompte (art. 71 et art. 86 LTVA). Seule fait foi la date d'échéance que l'AFC t'indique dans le portail pour la période concernée.
Le décompte du quatrième trimestre tombe donc dans l'année suivante, en plein dans la clôture annuelle – c'est l'échéance qui passe le plus souvent à la trappe en pratique. Comment se déroule concrètement la remise dans le Portail AFC et ce qu'apporte réellement une prolongation de délai : tu le trouveras dans l'article sur les délais TVA et le Portail AFC.
Décompte annuel : un seul au lieu de quatre
Depuis le 1er janvier 2025, tu peux décompter la TVA annuellement sur demande, pour autant que ton chiffre d'affaires annuel ne dépasse pas CHF 5'005'000. Au lieu de quatre décomptes par an, tu n'en remets qu'un.
Tu déposes la demande dans le Portail AFC, au plus tard 60 jours après le début de la période fiscale – avec l'année civile, cela signifie fin février. Le décompte lui-même doit être remis d'ici fin février de l'année suivante et payé dans le même délai.
Il y a une contrepartie : le décompte annuel est lié à des acomptes fixés par l'AFC. Avec la méthode effective et la méthode des taux forfaitaires, trois acomptes sont dus, aux 30 mai, 30 août et 30 novembre. Avec la méthode des taux de la dette fiscale nette, il n'y a qu'un seul acompte, au 30 août. Les conditions et le montant des acomptes figurent chez l'AFC, sous décompte annuel ; l'article sur le décompte TVA annuel explique quand le changement en vaut la peine.
Quelle que soit la périodicité, une dernière étape s'ajoute à la fin de l'exercice : tu dois rapprocher les décomptes remis de ta clôture annuelle et corriger les défauts constatés. Le déroulement de cette concordance annuelle TVA et les délais applicables font l'objet d'un article à part.
Les outils de comptabilité modernes t'aident à boucler ta TVA plus vite. Infinity, la comptabilité IA de Suisse, se connecte à ton compte bancaire et te propose des écritures en temps réel grâce à Live Accounting, tandis que Live Capture lit tes justificatifs à partir d'une photo. Les chiffres du décompte sont ainsi prêts quand l'échéance arrive, au lieu de devoir être reconstitués la veille au soir.
Informations complémentaires
Tu trouveras davantage d'informations dans la publication pratique Info TVA 19 de l'Administration fédérale des contributions.